Il KOSPI 200 è a −37% dal record di giugno, ma a cadere sono le memorie, non tutta l’AI. Dopo i cinque motivi della correzione, il bilancio numeri alla mano dello switch di agosto e l’analisi di tre Phoenix con il Kospi nel basket: barriere al 60%, cedole mensili tra l’1,25% e l’1,48% e rendimenti potenziali fino al 20% annuo.
Centosettemila miliardi di won. È l'utile operativo che Samsung ha annunciato per il terzo trimestre: +782% in un anno, il più alto della sua storia. Da allora il titolo ha perso più del 10%, di cui il 7,4% nella sola seduta di martedì 13 ottobre. SK Hynix, l'altro gigante coreano delle memorie, vale la metà rispetto a giugno.
Utili record e azioni a picco: è il paradosso che sta mettendo sotto pressione la borsa di Seul. Ed è la domanda che molti investitori si fanno: siamo all'inizio della fine del boom dell'AI, oppure no?
Sei sedute in calo, meno 15,5%
Il 14 ottobre il KOSPI 200 ha chiuso a 936,82 punti (−0,56%), la sesta seduta consecutiva in calo. Il colpo più duro era arrivato il giorno prima: il 13 ottobre l'indice aveva perso il 6,25% a 942,07, dopo essere sceso in giornata quasi dell'8%, fino a 925,27.
Per tutto settembre l'indice aveva oscillato tra 1.030 e 1.125 punti. Poi, dal 6 ottobre, sei sedute consecutive in rosso: −2,7% l'8 ottobre, −3,8% il 12, −6,25% il 13 e −0,56% il 14. In tutto 172 punti, il 15,5%. Dal record di chiusura del 22 giugno (1.477,22) la distanza è del 37%: oltre un terzo del valore bruciato in meno di quattro mesi.
Nella seduta del 13 ottobre Samsung ha perso il 7,4% e SK Hynix il 10,1%. La borsa di Seul ha attivato il sidecar, sospendendo per cinque minuti i programmi di vendita automatici: non accadeva da agosto. Gli investitori esteri hanno venduto per 3,4 miliardi di dollari in un solo giorno, il massimo da giugno secondo Bloomberg. Taiwan e Giappone hanno perso circa il 2%: la Corea tre volte tanto.
Non è tutta l'AI a cadere
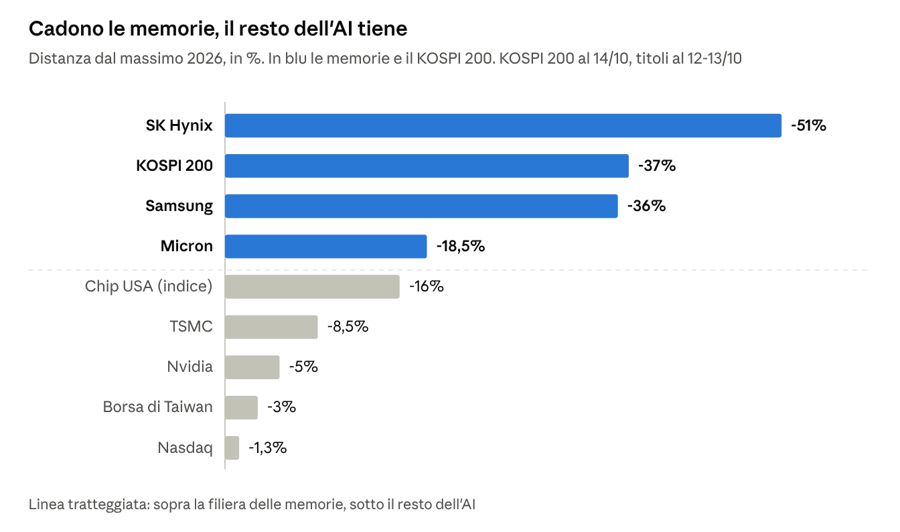
SK Hynix è a −51% dal massimo, mentre Nvidia è appena il 5% sotto il record. TSMC e Nvidia hanno toccato nuovi massimi la settimana scorsa. Il mercato non sta abbandonando l'intelligenza artificiale: sta uscendo dalla sua parte più ciclica, le memorie.
Nel primo semestre il KOSPI 200 ha guadagnato il 126%, facendo della Corea la migliore borsa del mondo. A trainarla Samsung e SK Hynix, che insieme valgono circa metà dell'indice. Da giugno è la peggiore: il 23 giugno, il giorno dopo il record, l'indice ha perso il 10,5% mentre MSCI lasciava di nuovo la Corea fuori dai mercati sviluppati. A fine luglio, con i conti di SK Hynix, altri due colpi: −11,6% il 28 e −6% il 29.
Da inizio anno il KOSPI 200 resta a +54%. Ma i chip americani fanno +71% e Taiwan +68%, e sono vicini ai massimi. La Corea no.
I cinque motivi della correzione
Non c'è una causa sola. Sono cinque, e si sommano.
1. La Cina entra nelle memorie per server
Il detonatore si chiama CXMT (ChangXin Memory), il campione cinese delle DRAM. A una conferenza a Shanghai il suo presidente ha annunciato per fine anno memorie per server con una nuova architettura, la cella «quattro F quadro» (4F²): in teoria circa il 50% di celle in più nello stesso spazio di silicio. È la stessa tecnologia su cui lavorano Samsung e SK Hynix, che però non hanno ancora una data di produzione. E CXMT ha risorse: a luglio si è quotata a Shanghai raccogliendo 8,6 miliardi di dollari, con un +466% al debutto.
Ci sono però molti punti aperti. CXMT non ha fornito dati su rese, volumi o clienti, e per i controlli americani non può usare le macchine EUV di ASML. Gli esperti coreani invitano alla prudenza, ma al mercato è bastato l'annuncio.
Il paradosso: utili record, titoli a picco
I conti delle memorie non sono mai stati così buoni. Samsung ha chiuso il terzo trimestre con 107 mila miliardi di won di utile operativo (+782%). Micron ha riportato ricavi per 54 miliardi di dollari e ne prevede 61,5 per il trimestre in corso. TrendForce stima prezzi DRAM ancora in rialzo del 10-15% in questo trimestre e un prezzo medio delle HBM, le memorie dei chip Nvidia, più che raddoppiato nel 2027.
Perché allora i titoli scendono? Perché i prezzi salgono ancora, ma meno di prima. In borsa non conta quanto si guadagna oggi, ma se il prossimo trimestre si guadagnerà di più. Quando la crescita rallenta, il mercato vende prima che gli utili scendano.
Morgan Stanley lo ricorda con la storia dei cicli. Nel 2008 e nel 2012 i titoli delle memorie hanno toccato il massimo circa quattro mesi prima degli utili, nel 2018 circa otto mesi prima. SK Hynix ha fatto il massimo il 22 giugno: se la storia si ripete, il picco degli utili cadrebbe tra fine 2026 e inizio 2027. Anche i multipli ingannano: Samsung e Hynix trattano a 3-4 volte gli utili attesi, ma nelle memorie i multipli sono bassi proprio vicino al picco. Per giustificare i prezzi attuali, secondo la banca, servirebbe un ulteriore aumento di circa il 70% dei prezzi DRAM, mentre dalla seconda metà del 2027 arriverà nuova offerta.
2. Chi paga l'AI
Il problema non è più la domanda di chip, ma chi la finanzia. Hock Tan, numero uno di Broadcom, ha detto a Singapore che molti investitori non sanno cosa stanno comprando e che è «quasi come essere in un casinò». Il finanziamento, ha aggiunto, può diventare un problema più grande della carenza di chip. Parole che pesano: secondo il Wall Street Journal la stessa Broadcom cerca oltre 50 miliardi di dollari di debito per permettere a OpenAI di comprare i suoi chip.
I segnali si moltiplicano. È saltata in 48 ore la quotazione di Firmus, data center australiani sostenuti da Nvidia, che chiedeva una valutazione di 30 miliardi, tre volte quella di tre mesi prima. SpaceX cerca 40 miliardi di debito per comprare chip Nvidia. SoftBank ha un prestito da 10 miliardi garantito da azioni OpenAI.
3. I tassi al 5%
Il Treasury a 10 anni è intorno al 5,2% e il rendimento medio dei titoli di Stato mondiali supera il 4%, il livello più alto dal 2000. Per l'AI pesa due volte. I titoli di crescita valgono per gli utili futuri, che con tassi più alti valgono meno oggi. E l'AI si costruisce sempre più a debito: Goldman Sachs stima che circa un terzo degli investimenti degli hyperscaler sia finanziato con bond, 400 miliardi solo nel 2027. Nel sondaggio BofA, il 37% dei gestori sposterebbe soldi dalle azioni ai bond con il decennale al 6%.
4. Tutti dalla stessa parte della barca
Nel Global Fund Manager Survey di ottobre di Bank of America il trade più affollato è «comprare semiconduttori», indicato dal 45% dei gestori. Il 37% è sovrappesato sulla tecnologia, il livello più alto dall'agosto 2020. Eppure il 45% si aspetta una bolla dell'AI nel 2027 (il 42% no), e per il 39% il prossimo evento di credito sistemico verrà dagli investimenti in AI degli hyperscaler. Quando tutti sono già dentro, non resta nessuno a comprare quando qualcuno vende.
5. I problemi tutti coreani
La Corea amplifica ogni movimento. Secondo Goldman Sachs, al 2 ottobre gli investitori esteri avevano ritirato 126 miliardi di dollari dalla borsa coreana, il dato peggiore in Asia; il Giappone ne ha attirati 58. Da inizio anno sono usciti circa 199 mila miliardi di won, oltre 130 miliardi di dollari. A questo si aggiungono altri fattori:
- Concentrazione: Samsung e SK Hynix valgono circa metà del Kospi. Comprare la Corea vuol dire comprare le memorie.
- Fine dei buyback: i due gruppi stanno completando riacquisti per 55 mila miliardi di won (circa 41 miliardi di dollari). Secondo JPMorgan a settembre erano la maggior parte degli acquisti sul mercato.
- Privati più prudenti: a giugno il debito per acquistare azioni aveva toccato il record di 38 mila miliardi di won, poi sono arrivate le margin call di luglio.
- Won forte: +16% circa sul dollaro da giugno, quindi meno utili in won per chi esporta chip in dollari.
- Valutazioni basse che non bastano: il Kospi tratta a 5 volte gli utili, ma come osserva Pictet fondi veloci e privati non inseguono il «conveniente», inseguono la crescita.
Bolla che scoppia o correzione sana?
Da una parte c'è chi vede la bolla. Ray Dalio, a Singapore, parla di una bolla classica nella fase che precede lo scoppio, e ritiene che ci siamo vicini. Robert Rubin, ex segretario al Tesoro, indica il problema della circolarità: aziende che fanno promesse enormi, sostenute da fornitori che si indebitano su quelle promesse. La CEO di DBS, tra le banche più esposte sul finanziamento dell'AI in Asia, osserva che chi presta ora chiede più rendimento e strutture più solide.
Dall'altra parte ci sono i numeri. I prezzi delle memorie salgono ancora e le HBM restano scarse anche nel 2027: Micron dice di aver già venduto gran parte della produzione HBM del prossimo anno. Goldman Sachs vede carenza di DRAM fino al 2028. E il resto della filiera corre: TSMC ha appena annunciato ricavi trimestrali in crescita del 51%.
Probabilmente hanno ragione entrambi, su orizzonti diversi. Oggi nessun dato indica un crollo della domanda di chip per l'AI. Il mercato sta rifacendo i conti su tre fronti: quanto durerà il ciclo delle memorie con l'arrivo della Cina e prezzi in rallentamento; quanto costa finanziare l'AI con i tassi al 5%; quanto era già stato pagato in borsa, con tutti dalla stessa parte. Sono domande sul prezzo, non sulla tecnologia. Per questo colpiscono di più chi era salito di più: le memorie e la Corea.
Cosa guardare nelle prossime tre settimane
Il calendario è fitto, e può decidere la direzione dei chip.
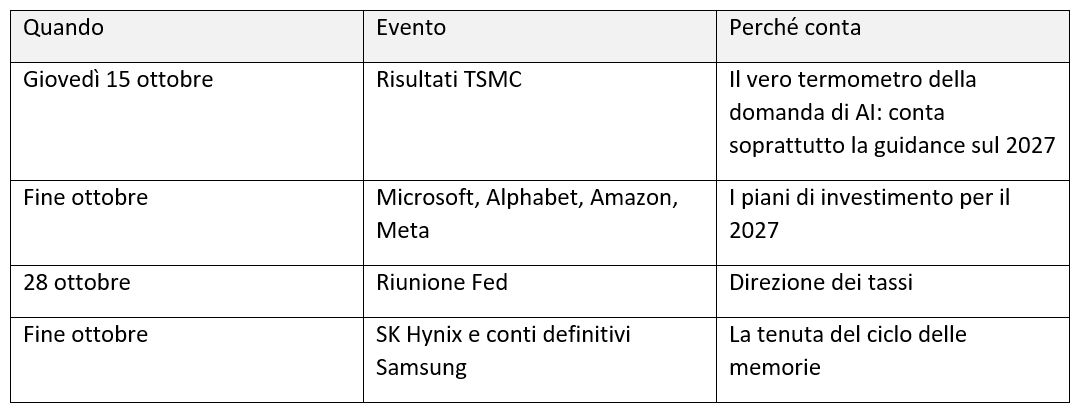
Se gli hyperscaler confermeranno o alzeranno gli investimenti, la paura sulla domanda potrebbe sgonfiarsi. Se li taglieranno, la correzione rischia di allargarsi a tutta l'AI.
Focus Certificati: Il reset del rischio di agosto alla prova dei fatti
Il 21 agosto, dopo il rimbalzo del Kospi, avevamo analizzato proprio in queste pagine (https://www.traderlink.it/analisi/opinione-sui-mercati/kospi-switch-certificati-per-reset-del-buffer-barriera-26233K52YJVPZRT?autore=giovanni-picone_9MDXMAM8BVGO) un’operazione che abbiamo definito utile per “un reset del rischio”: prendere profitto su due certificati con il KOSPI 200 come worst-of, di Citigroup e Natixis, e passare su un nuovo BBVA con barriera al 60% dei livelli iniziali fissati il 25 agosto. Da allora il KOSPI 200 è sceso da 1.096 a 936,82 punti, −14,5%. Prezzi dei certificati e distanze dalla barriera nella tabella sono alla chiusura del 13 ottobre.
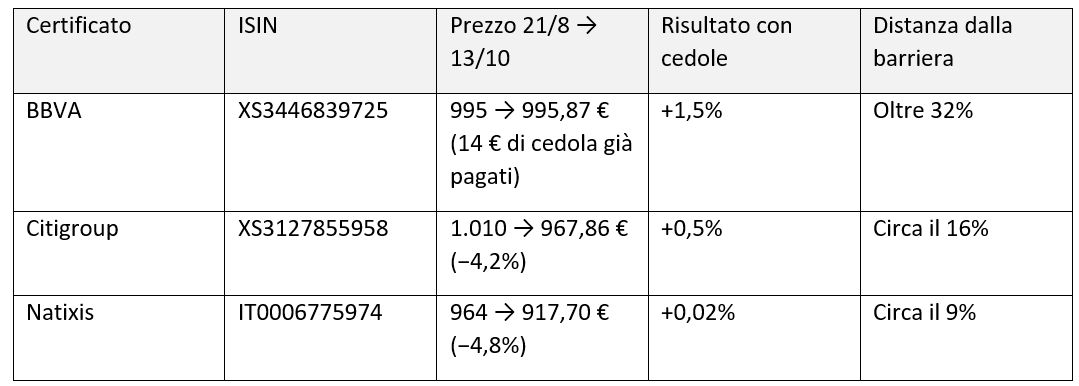
Lo switch ha fatto esattamente ciò che doveva: non ha chiaramente eliminato il rischio KOSPI 200, ma non era questo ovviamente l’obbiettivo, che resta il worst-of anche ora nel BBVA, ma lo ha spostato più lontano. Ciò che cercavamo allora era un aumento di resilienza. L’importante drop di volatilità registrato dal KOSPI ha sostenuto i prezzi dei due certificati, quello da cui volevamo tutelarci con questa operazione era proprio la perdita di resilienza qualora la barriera si fosse ulteriormente avvicinata. Quel movimento avrebbe infatti portato i prezzi del certificato a correre al ribasso con maggiore delta, ed era quello che si sta verificando oggi e che volevamo evitare. Vediamo numeri alla mano cosa è successo.
Alla chiusura del 14 ottobre il KOSPI 200 è all'88% del fixing BBVA del 25 agosto (1.060 punti), con la barriera ancora oltre il 32% più in basso. Il prezzo pagato è stata una cedola più bassa, 16,8% contro il 28% circa. In un mercato come questo, quel margine in più vale più della cedola rinunciata.
Il certificato targato Citi ha ridotto il buffer barriera al 16% con una caduta di prezzo del 4,2% attenuata dalle due cedole incassate. Risultato +0,5% da agosto ad oggi. Peggio è andata al Natixis, con il buffer barriera avvicinatosi pericolosamente al 9% con un saldo netto in parità sul fronte del profit&loss per via dell’impatto delle due cedole mensili incassate. Per il BBVA a prezzo invariato, l’unica cedola incassata vale un saldo del +1,5% nel periodo considerato. Switch che possiamo dire ha pienamente funzionato.
Questa trade ci deve lasciare tre cose. Mai pensare che il certificato sia uno strumento di buy&hold, la gestione è fondamentale perché ci possono essere finestre di operatività utili per aumentare il rendimento o, come in questo caso, acquistare asimmetria e resilienza. Seconda considerazione riguarda la cedola. L’alta cedola in fase di mercati laterali è anch’essa un elemento di protezione. Per ultimo, ma non certamente per importanza, valutare attentamente il livello dove si perde resilienza. Guardate il Natixis, a 9% di buffer barriera e un prezzo ancora al 91/92% del nominale è una finestra di switch naturale. Con il Kospi (se chiaramente dovesse rimanere il worst of) in accelerazione al ribasso la corsa del certificato, in ragione anche della corta scadenza, farebbe tendere al rimborso al 60% del nominale. Da 90% al 60% del nominale, la corsa al ribasso sarebbe repentina. E andrebbe evitata. Questo switch è quindi da considerarsi materiale didattico su come gestire una posizione in certificati.
Tre certificati sotto analisi
Il Phoenix Memory Step Down (Isin XS3446839725) targato BBVA ha ancora le caratteristiche per rappresentare una soluzione di yield enhancement all’interno dei portafogli in certificati. Il Kospi continua ad essere il worst of di questo basket (-11% da strike in questo momento) che vede la presenza anche del Nasdaq, dell’Hang Seng e dell’Eurostoxx Banks. La barriera capitale è fissata al 60% al momento dell’emissione mentre in ragione dell’attuale ribasso, il buffer si è ridotto a circa il -32%. La cedola mensile si attesta all’1,4% (il 16,8% annuo), livello difficilmente raggiungibile da basket worst of composto da indici classici che a fatica attualmente può superare la soglia dello 0,9% mese. Già attiva la struttura autocallable in modalità step down con il trigger autocall attuale al 98% per la rilevazione di fine ottobre che scenderà dell’1% di mese in mese. Ricordiamo che anche questa opzione accessoria in un contesto di lateralità o andamento moderatamente negativo del worst of, rappresenta un elemento di resilienza dei prezzi del certificato. In ragione del prezzo leggermente sotto la pari e delle cedole previste, in caso di arrivo a scadenza senza inficiare la barriera capitale è un prodotto in grado di rendere il 18,16% annuo.
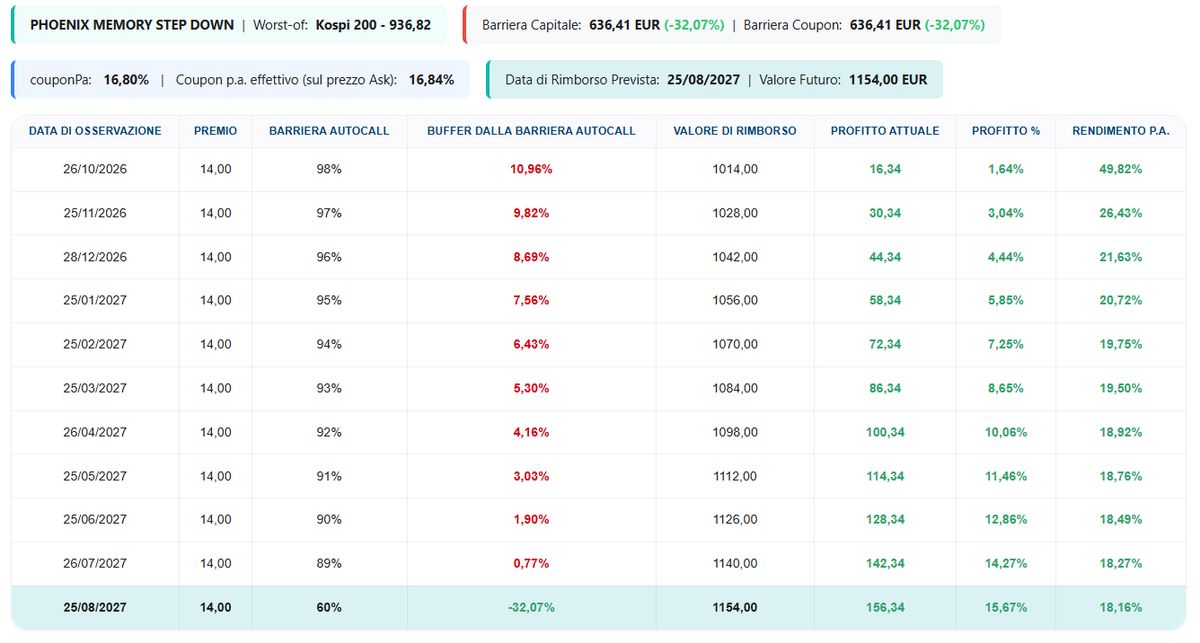
Fonte: FreeFinancePRO
Il secondo certificato sotto analisi è firmato Leonteq e si tratta di un Phoenix Memory Step Down (Isin CH1593782837) agganciato ad un basket composto dall’iShares MSCI South Korea, iShares China Large-Cap, Eurostoxx Banks e Nasdaq 100. Anche in questo caso il worst of è la Korea a -11,42% da strike, replicata non direttamente con l’indice ma per tramite dell’Etf di iShares, seguita dall’Eurostoxx Banks a -7,82%. Sulla parità l’indice cinese mentre a +5% il Nasdaq. La volatilità della Corea, sebbene si sia drasticamente ridotta, rimane centrata sulla parte a breve della skew di volatilità. Pertanto a nostro avviso questo certificato di Leonteq soddisfa l’esigenza di avere una cedola più alta dei certificati su indici core tradizionali, più a lungo possibile. E’ infatti uno dei pochi certificati che vede il Kospi nel basket con una scadenza iniziale superiore a 12 mesi. Avendo meno spazio di monetizzare la volatilità più bassa su quella scadenza, garantisce comunque una cedola dell’1,25% mese, inferiore all’1,4% su una scadenza a 1 anno come visto per il BBVA, ed ha anche una struttura autocall meno “aggressiva” proprio per rappresentare maggiormente una posizione da portafoglio con orizzonte non di brevissimo. Lo Step Down parte dal 100% a partire dalla rilevazione di dicembre e decresce dello 0,5% di mese in mese. In ragione del prezzo sotto la pari e delle cedole previste, il rendimento annuo si attesta al 16,34% nello scenario di arrivo alla naturale scadenza di settembre 2028.
Chiudiamo il quadro con una struttura atipica per la composizione del basket sottostante che va ad abbracciare, in modo del tutto innovativo, i due comparti che in questo momento garantiscono i migliori margini di monetizzazione per strutturare certificati. Tech da un lato e banche dall’altro. Entriamo nel dettaglio del Phoenix Memory Airbag Step Down (Isin IT0006778754) emesso da Natixis che vede nel basket il Kospi 200 insieme con Sk Hynix, di fatto possiamo considerare come la medesima componente di rischio sapendo quanto l’azienda di chip pesa sull’indice coreano, insieme con Unicredit e Banco BPM. Il worst of in questo caso è Sk Hynix a -19,61% con il Kospi che segue a poca distanza a -15,85%. Dove l’emittente va a monetizzare le due componenti di rischio, tech da un lato e banche dall’altro? Sulla protezione. La barriera rimane al 60% come nei due casi visti in precedenza ma viene aggiunto l’Airbag con la cedola che addirittura sale all’1,483% mensile che in ragione d’anno sulla rilevazione a scadenza, tenuto conto di un acquisto sotto la pari a 977 euro, vale un rendimento annuo del 20%. Un certificato differente per esporsi sulle stesse narrative di rischio, ma con un’esposizione al rischio diversa (vedi l’Airbag) e con una leva sul rendimento che arriva al 20% annuo.
A cura di Giovanni Picone
https://freefinance.biz/