Mancano 43 giorni alla scadenza delle minusvalenze del 2022. Il Maxi Coupon non è più solo lo strumento per svuotare lo zainetto: oggi serve anche per il recovery, per rinnovare le minus con meno capitale e, novità di stagione, per investire sugli indici azionari.
Fino a qualche anno fa il Maxi Coupon aveva un solo mestiere: generare in una data precisa un reddito diverso abbastanza grande da assorbire le minusvalenze in scadenza. L'innovazione di prodotto ha moltiplicato gli usi possibili dello stesso payoff. Accanto ai Maxi pensati per la pura efficienza fiscale ci sono i Maxi da portafoglio, che dopo lo stacco diventano strumenti di recupero, i Maxi Coupon su ETF che replicano indici azionari e i Maxi a forte sconto, che permettono di rinnovare minusvalenze importanti impiegando meno capitale. Quest’ultima non è chiaramente una novità di payoff quanto le avverse condizioni di mercato su alcuni sottostanti.
In questo articolo li passiamo in rassegna uno per uno, partendo dalle regole per gestire le minusvalenze e dai filtri che usiamo in FreeFinancePRO per scegliere.
Come si compensano le minusvalenze
Le minusvalenze restano nello zainetto fiscale per l'anno in cui nascono e per i quattro successivi. Quelle realizzate nel 2022 si possono quindi usare fino al 31 dicembre 2026; dal 1° gennaio non valgono più nulla. Con l'aliquota al 26%, ogni 10.000 euro lasciati scadere sono 2.600 euro di imposte che si sarebbero potute risparmiare.
La compensazione funziona solo con i redditi diversi. Dividendi, cedole obbligazionarie e interessi sono redditi di capitale e non toccano lo zainetto; lo stesso vale per i guadagni su ETF e fondi. Restano le plusvalenze su azioni, obbligazioni e derivati, che però dipendono dal mercato e non si possono programmare, e i certificati, che generano sempre reddito diverso, premi compresi. Nel regime amministrato l'intermediario usa per prime le minusvalenze più vecchie: un premio incassato a dicembre va a coprire proprio quelle in scadenza.
Il Maxi Coupon porta questa caratteristica all'estremo. Concentra in un'unica data, nota in anticipo, un premio che può valere il 15-35% del nominale. Allo stacco il prezzo del certificato scende di un importo vicino al premio: il vantaggio non è un rendimento aggiuntivo, ma la possibilità di trasformare un credito fiscale in scadenza in un risparmio d'imposta. Prima di operare va verificato come il proprio intermediario tratta il premio: se lo porta a riduzione del prezzo di carico (cosiddetta “compensazione a chiusura”) anziché compensarlo all'accredito, lo zainetto non si svuota.
Da 87 a 10: le regole per usare bene i Maxi Coupon
Il problema dei Maxi Coupon non è trovarli, è sceglierli. Guardare solo la dimensione del premio è l'errore più frequente, perché dopo lo stacco il certificato resta in portafoglio e il beneficio fiscale vale al massimo il 26% del premio: una discesa del worst-of può costare di più.
Per questo nel Tool Maxi-Coupon di FreeFinancePRO abbiamo tradotto in filtri le regole che Francesca Fossatelli descrive nel libro Posticipare (e recuperare) le minus con i Maxi-Coupon (Acquistabile a questo link). Sono quattro, e nello step «Scegli i Maxi» si attivano tutti insieme con il preset «I quattro filtri» e la colonna «Criteri superati».
- La data. Il premio deve essere accreditato entro il 31 dicembre. In pratica servono certificati con data di valutazione entro metà dicembre, e conta l'ultimo giorno utile per l'acquisto: chi compra dopo, non incassa.
- L'importo. Un premio di almeno il 15% circa del nominale, perché meno capitale serve per assorbire le minus e meno si resta esposti.
- Il buffer. Almeno il 30% di distanza tra il worst-of e la barriera, per non trasformare un'operazione fiscale in una scommessa sul sottostante.
- L'uscita. Un rimborso anticipato plausibile entro dodici mesi: il worst-of deve già trovarsi sopra il livello di autocall che, con lo step-down, si incontrerà entro un anno.
I primi due criteri servono la prima vita del certificato, quella fiscale. Gli altri due proteggono la seconda, quando il premio è staccato e conta solo tornare a 100 il prima possibile.
Oggi i Maxi Coupon quotati che pagano il maxi premio entro il 31 dicembre sono 87. Applicando i quattro filtri ne restano 10, e tra questi ne abbiamo scelti 4 da analizzare insieme. Il Tool fa anche il resto dei conti: quanto bisogna coprire al netto degli altri flussi da cedole che il portafoglio genera fino al 31 dicembre, quanti pezzi comprare e quanto si spende. Un esempio: per assorbire 10.000 euro di minusvalenze con un premio del 20% servono 50.000 euro di nominale.
Maxi Coupon con i quattro filtri rispettati
I quattro certificati coprono settori e calendari diversi: dal premio di fine novembre a quello di metà dicembre, dalle banche europee ai semiconduttori americani. Tutti hanno barriera osservata solo a scadenza e un meccanismo di Step Down per l’autocall anticipata che aiuta questi certificati a rispettare i criteri del filtro.
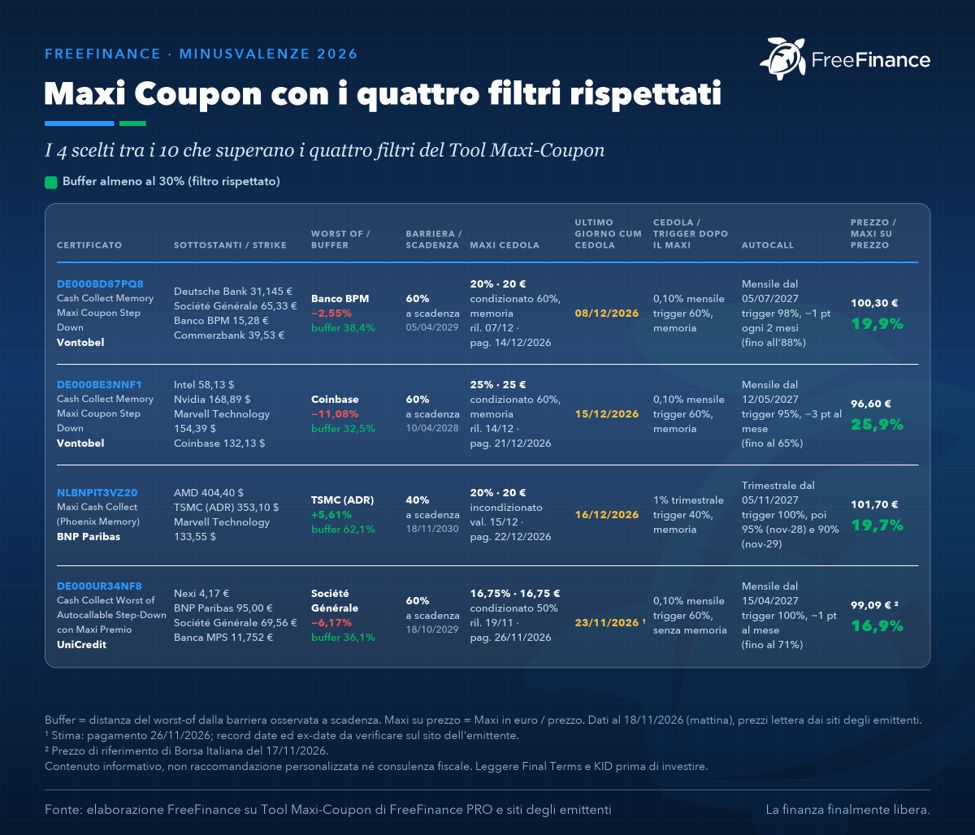
Fonte: FreeFinance PRO, schede dei certificati DE000BD87PQ8, DE000BE3NNF1, NLBNPIT3VZ20 e DE000UR34NF8 (dati del 18 novembre 2026)
Sui 4 selezionati ci concentriamo in particolare sui primi due.
DE000BD87PQ8 – Vontobel, bancari europei
Il Cash Collect Memory Maxi Coupon Step Down di Vontobel è scritto su Deutsche Bank, Société Générale, Banco BPM e Commerzbank. Il Maxi Coupon del 20% è condizionato alla tenuta del 60% alla rilevazione del 7 dicembre: l'ultimo giorno utile per l'acquisto è l'8 dicembre (ex-date il 9), il pagamento il 14. Seguono premi mensili dello 0,10% con memoria e la stessa soglia del 60%.
Il paniere è compatto: il worst-of è Banco BPM, a -2,55% dallo strike, con un buffer del 38,4% sulla barriera. L'autocall parte il 5 luglio 2027 dal 98% e scende di un punto ogni due mesi: Banco BPM, oggi al 97,45% dello strike, sarebbe già sopra il trigger del 97% di settembre 2027. A 100,30 euro di lettera, il premio vale il 19,9% del capitale investito; con un rimborso a settembre 2027 l'incasso complessivo sarebbe di 120,90 euro, il 20,5% in meno di dieci mesi.
Guardando alla seconda vita del certificato, è un prodotto evidentemente nato per sfruttare la dinamica sul comparto bancario, tornato a garantire un’adeguata monetizzazione delle sue variabili (volatilità e dividendi) perlomeno guardando al settore delle banche EU, con l’idea di proporre un buon Maxi Coupon iniziale, azzerare le cedole successive, inserendo però elementi di asimmetria per puntare ad un autocall di breve termine. Due chiavi di lettura su questo, le chiariamo ora, ma valgono ovviamente per tutti i certificati di questo tipo. Il Maxi Coupon esprime un rendimento complessivo a chiusura dell’operazione molto interessante solo nei casi di autocall anticipata. Questo perché se il Maxi Premio è pagato tutto sulla prima data e non ci sono cedole successive, più si va avanti nel tempo e più il rendimento annuo si deprime. Come cartina di tornasole possiamo usare direttamente i numeri di questo certificato. L’autocall si apre a partire da luglio 2027, ma a parità dei livelli attuali dei sottostanti si azionerebbe a settembre 2027, finestra che varrebbe un rendimento del 25% annualizzato. Qualora si dovesse invece arrivare fino alla naturale scadenza di aprile 2029, il rendimento scenderebbe al 9,32% annuo. Secondo aspetto da non sottovalutare, il meccanismo step down aiuta a soddisfare questa dinamica, aiuta anche a rendere più resilienti i prezzi, ma penalizza il rendimento potenziale e nel caso specifico il Maxi Coupon. Rispetto al passato dove strutture “fast” drogavano il rendimento delle cedole, perché la struttura “sentiva” che vi erano molte probabilità che non tutte le cedole venissero pagate fino alla naturale scadenza, l’odierna situazione sui tassi ha un po’ rovesciato questa narrativa.
DE000BE3NNF1 – Vontobel, tecnologia americana
Qui il Maxi Coupon sale al 25%, condizionato al 60% con memoria. Il paniere è Intel, Nvidia, Marvell e Coinbase. La rilevazione è il 14 dicembre, l'ultimo giorno utile il 15 (ex-date il 16), il pagamento il 21. Poi premi mensili dello 0,10%.
Il worst-of è Coinbase, a -11,1% dallo strike, con un buffer del 32,5%. Il punto di forza è lo step-down aggressivo: dal 95% di maggio 2027 il trigger scende di tre punti al mese fino al 65%. Ad agosto 2027 sarebbe all'86%, sotto il livello attuale di Coinbase. A 96,60 euro di lettera il premio vale il 25,9% del capitale; con un rimborso ad agosto 2027 l'incasso sarebbe di 125,80 euro, +30,2% in circa nove mesi. È il più generoso dei quattro, con il buffer più vicino alla soglia del 30%.
Maxi Coupon da portafoglio: la seconda vita per il recovery
Nell'approfondimento Minusvalenze in scadenza: Maxi Premio ed ex-Maxi, due piccioni con una fava abbiamo descritto le due vite di un Maxi Coupon. Nella prima il premio svuota lo zainetto. Nella seconda, dopo lo stacco, il prezzo si è ridotto del premio e il certificato assomiglia a un recovery comprato sotto la pari: rimborsa il nominale se la barriera tiene. Chi ha una posizione in perdita sullo stesso sottostante, o meglio, sullo stesso worst of può venderla e reinvestire nell'ex-Maxi: lo switch genera una nuova minusvalenza datata 2026, utilizzabile fino al 2030, e sostituisce un rialzo difficile con la semplice tenuta di una barriera.
I due certificati che seguono sono costruiti per essere tenuti in portafoglio dopo il Maxi. Per entrambi l'ultimo giorno utile per incassare il premio è oggi 18 novembre ; chi arriva dopo lo stacco entra direttamente nella seconda vita, senza beneficio fiscale ma con lo stesso profilo di recupero.
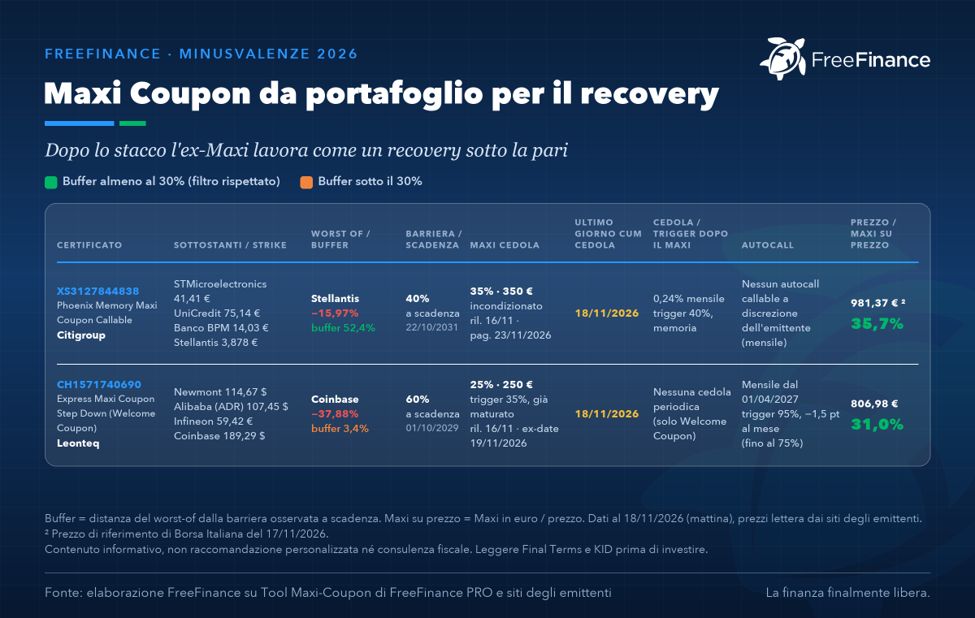
Fonte: FreeFinance PRO, schede dei certificati XS3127844838 e CH1571740690 (dati del 18 novembre 2026)
XS3127844838 – Citigroup, il recovery prudente su Stellantis
È uno dei certificati più atipici che sta ruotando attualmente sul panorama dei Maxi Coupon. Di fatto si tratta di un Phoenix Memory Low Barrier Maxi Coupon Callable (Isin XS3127844838) emesso da Citigroup e agganciato ad un basket composto dai titoli STMicroelectronics, UniCredit, Banco BPM e Stellantis, con Maxi del 35% incondizionato (350 euro su 1.000 di nominale), record date il 20 novembre e pagamento il 23. Oggi, 18 novembre, è l'ultimo giorno per acquistare il certificato cum-cedola. Dopo il Maxi paga lo 0,24% al mese con memoria, condizionato al 40%, e può essere richiamato a discrezione dell'emittente.
Dall’emissione è Stellantis il worst of, a 3,26 euro: -16% dallo strike, ma la barriera al 40% (1,55 euro) lascia un buffer del 52,4%. Al prezzo di riferimento di 981,37 euro, l'ex-Maxi varrebbe in teoria circa 631 euro. Se la barriera tiene fino a ottobre 2031, il certificato restituisce 1.000 euro più 59 premi mensili da 2,40 euro: 1.141,60 euro, +80,8% dal prezzo ex-Maxi, circa il 12,8% annuo. Rispetto alla lettura data con gli autocall “facilitati” dei due certificati precedenti e delle regole del manuale che abbiamo deciso di seguire, il callable snatura questo tipo di dinamica. A guidare la scelta dell’emittente di richiamare o meno il prodotto non ci sarà il buon andamento del basket ma più in generale un mix tra la situazione di tassi di mercato, volatilità e delta dei titoli. Più aleatorietà che però si tramuta in una struttura per certi versi innovativa sul panorama dei Maxi Coupon.
CH1571740690 – Leonteq, il recovery aggressivo
L'Express Maxi Coupon Step Down di Leonteq si aggancia ad un paniere composta da Newmont, Alibaba, Infineon e Coinbase. Ha un Welcome Coupon del 25% (250 euro), osservato il 16 novembre con trigger al 35% e già maturato; Oggi (18 novembre) è l’ultimo giorno per acquistare il certificato cum cedola con l'ex-date il 19 novembre. Dopo il Maxi non ci sono premi periodici: il certificato rimborsa 1.000 euro se a una data di autocall tutti i titoli sono sopra un trigger che parte dal 95% ad aprile 2027 e scende di 1,5 punti al mese fino al 75%, oppure a scadenza, ottobre 2029, se il worst-of è sopra la barriera del 60%.
Il worst-of è Coinbase, a -37,9% dallo strike e appena il 3,4% sopra la barriera. È il motivo dello sconto: a 806,98 euro di lettera il premio vale il 31% del capitale, e l'ex-Maxi teorico scende verso 557 euro. Da lì, il rimborso a 1.000 euro vale il 79,5% in meno di tre anni. È un recovery per chi ha posizioni in perdita su Coinbase o sul comparto crypto e tech.
Il Maxi aggressivo per rinnovare le minusvalenze
C'è un terzo uso, pensato per chi ha minusvalenze importanti in scadenza. Il Maxi incassato le compensa; poi, dopo lo stacco, la vendita del certificato sotto il prezzo di acquisto genera una minusvalenza nuova, datata 2026 e valida fino al 2030. In pratica la minus in scadenza viene rinnovata per altri quattro anni. Il costo dell'operazione è il capitale esposto tra acquisto e vendita, più lo spread: per questo conta il rapporto tra premio e prezzo. Null’altro, perché si tratta di un’operazione mordi e fuggi.
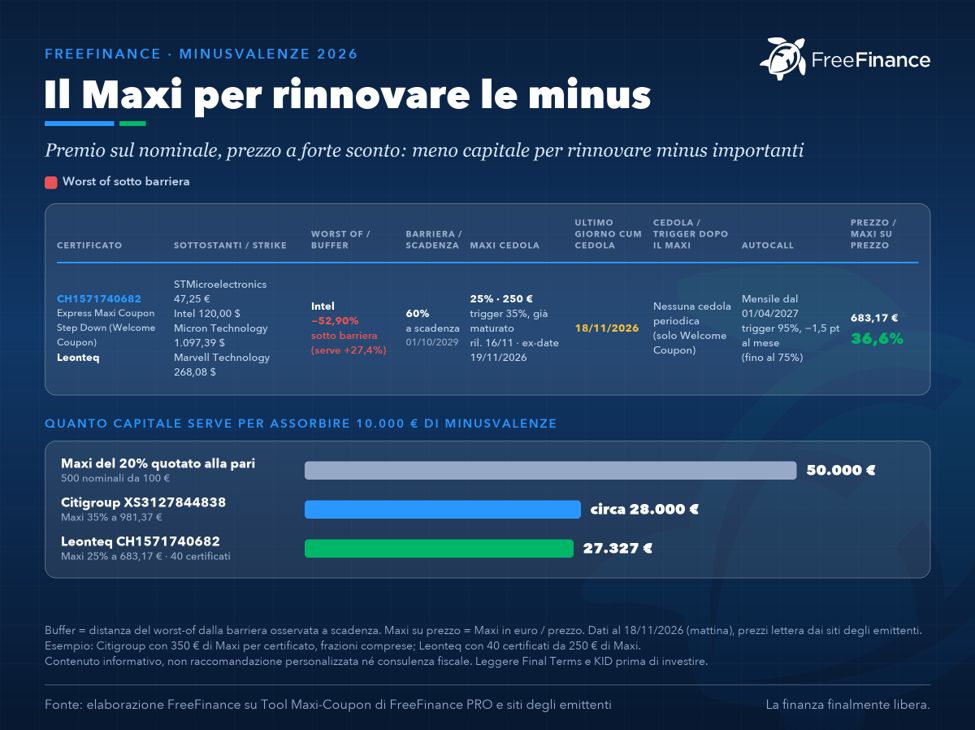
Fonte: FreeFinance PRO, scheda del certificato CH1571740682 (dati del 18 novembre 2026)
CH1571740682 – Leonteq, 25% del nominale pagato 683 euro
L'Express Maxi Coupon Step Down di Leonteq su STMicroelectronics, Intel, Micron e Marvell ha lo stesso Welcome Coupon del 25% (250 euro), osservato il 16 novembre con trigger al 35%: Intel, al 47,1% dello strike, lo ha validato. L'ultimo giorno utile per l'acquisto è oggi 18 novembre, l'ex-date il 19.
Il prezzo è sceso moltissimo perché il worst-of Intel è a -52,9% dallo strike, sotto la barriera del 60% (ma sopra il trigger del 35% per la maxicedola iniziale): per tornarci servirebbe un rialzo del 27,4%. Il premio però è calcolato sul nominale, non sul prezzo. A 683,17 euro di lettera, 250 euro di Maxi valgono il 36,6% del capitale impiegato.
Un esempio con 10.000 euro di minusvalenze in scadenza. Servono 40 certificati, per un esborso di 27.327 euro. Con un Maxi del 20% quotato alla pari servirebbero 50.000 euro; con il Citigroup visto sopra circa 28.000. Dopo lo stacco il valore teorico scende verso 433 euro a pezzo: vendendo, si realizza una minusvalenza di circa 10.000 euro che scadrà nel 2030.
Chi preferisce tenerlo ha in mano un recovery profondo sui semiconduttori americani. A scadenza, ottobre 2029, rimborsa 1.000 euro se tutti i titoli sono sopra il 60% dello strike: +131% dal prezzo ex-Maxi teorico. Sotto barriera il rimborso segue Intel: ai livelli attuali sarebbe di circa 471 euro, poco sopra quel prezzo. Resta chiaramente il rischio di un'ulteriore discesa.
La novità: i Maxi Coupon sugli indici azionari
L'ultima evoluzione arriva da Vontobel, che il 13 novembre ha portato in quotazione due Cash Collect Memory Maxi Coupon Step Down su panieri di ETF che replicano indici azionari: Paesi come Corea del Sud, Cina e Giappone, settori come semiconduttori e minerari dell'oro e dell'argento. Il worst-of non è più un singolo titolo esposto a una trimestrale o a un profit warning, ma un indice. Anche se molto spesso “settoriale”, l’approccio al rischio è chiaramente differente. Il certificato serve per incassare il Maxi e poi può anche restare in portafoglio come prodotto di investimento a due anni. In tal caso si ha comunque una view diversa sul certificato. Serve per massimizzare nel breve tutte le potenzialità che scaturiscono dalla cedola, e si punta a massimizzare un rimbalzo dei mercati in caso di autocall anticipato. Se la view non dovesse essere quella giusta, si rimane in mano con un certificato che in ogni caso può avere un’esposizione al rischio più contenuta rispetto a singoli titoli dei comparti di riferimento. Una sorta di strumento valido per tutte le stagioni.
La struttura è la stessa per entrambi. Maxi condizionato al 65% con memoria, rilevazione il 14 dicembre, ultimo giorno utile il 15 (ex-date il 16), pagamento il 21. Poi premi mensili dello 0,10% con memoria, autocall dal 13 agosto 2027 al 100% con step-down di un punto al mese, barriera al 65% osservata solo a scadenza, il 13 novembre 2028. Sottostanti in dollari, certificato in euro senza rischio di cambio.
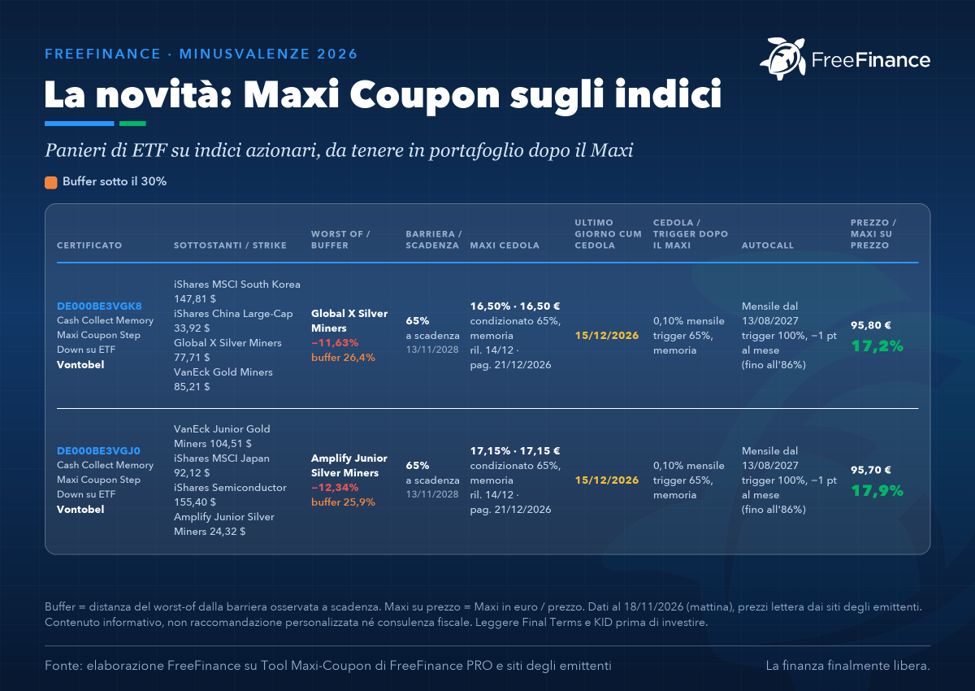
Fonte: FreeFinance PRO, schede dei certificati DE000BE3VGK8 e DE000BE3VGJ0 (dati del 18 novembre 2026)
DE000BE3VGK8 – Corea, Cina e minerari
Il paniere è composto dai seguenti ETF: iShares MSCI South Korea, iShares China Large-Cap, Global X Silver Miners e VanEck Gold Miners. Di fatto con questo certificato si ha l’esposizione al tema tech, con un sottostante che replica l’andamento del mercato coreano, con il 50% circa rappresentato dal duo Samsung-SK Hynix, l’esposizione al mercato azionario cinese e, grande novità, la presenza di due ETF che replicano i gold e silver miners. Attualmente una soluzione contro-trend rispetto a quanto il mercato sta punendo tutto l’universo del debasement trade, ma che indubbiamente ha raggiunto quotazioni molto interessanti (per chi volesse approfondire ne abbiamo parlato recentemente qui: Oro e miners nel risk-off). Il Maxi è del 16,5%: a 95,80 euro di lettera vale il 17,2% del capitale. Il worst-of è il Silver Miners, a -11,6% dallo strike, con un buffer del 26,4%. Struttura autocall tradizionale con prima finestra a trigger 100% il 13 agosto 2027 e successivamente step down dell’1% al mese. Agli attuali livelli dei sottostanti l’autocall sarebbe virtualmente soddisfatto a maggio 2028 e in tale occasione il rendimento annuo si attesterebbe al 15,52%. Il mark-up di rendimento rispetto a basket di indici tradizionali “core” che gira attualmente intorno al 10,2% annuo è pertanto tangibile. Attenzione alla volatilità sull’ETF South Korea e al controtrend attuale di momentum sui gold e silver miners.
DE000BE3VGJ0 – Giappone, semiconduttori e junior miners
Il paniere in questo caso è composta da: iShares MSCI Japan, iShares Semiconductor, VanEck Junior Gold Miners e Amplify Junior Silver Miners. La chiave di lettura che diamo su questa coppia inedita di certificati firmati Vontobel è che in questa seconda versione si è voluto diminuire il rischio sul segmento tech sostituendo la Corea con il SOXX, decisamente meno concentrato, cercando rendimento sulla componente “junior” dei gold e silver miners. Di fatto aziende più piccole per capitalizzazione e storicamente più volatili.
Il Maxi è del 17,15%: a 95,70 euro di lettera vale il 17,9% del capitale. Il worst-of è l'Amplify Junior Silver Miners, a -12,3% dallo strike, con un buffer del 25,9%. Identica al precedente la struttura di autocallable che sarebbe, ai prezzi odierni, verificata solo sulla rilevazione di giugno 2028. In tale data lo scenario di rendimento indica un 16,14% annuo.
Va detto con chiarezza: oggi nessuno dei due supera il filtro del buffer al 30%. La barriera al 65% è più alta di quella dei Maxi su azioni e gli ETF sui minerari, scesi dopo lo strike, restano volatili. Ma rispecchia, con le dovute cautele rispetto agli asset scelti, la differente esposizione al rischio tra un single name e un indici, anche se settoriale.
Il vantaggio è infatti nella diversificazione del sottostante, che rende più leggibile la seconda vita del certificato. Il fatto che quotino sotto i 100 euro di emissione, a pochi giorni dal lancio, riduce il capitale necessario per lo stesso premio.
Cosa tenere a mente
Lo stesso payoff risponde ormai a quattro esigenze diverse, e la prima domanda da farsi è quale delle quattro è la propria. Chi vuole solo svuotare lo zainetto cerca premio, data e un'uscita rapida: è il campo dei quattro filtri. Chi ha anche una posizione in perdita da sistemare guarda alla seconda vita. Chi ha minus molto consistenti ragiona sul rapporto tra premio e prezzo. Chi vuole un sottostante più diversificato può partire dagli indici, accettando oggi un buffer più stretto.
In tutti i casi valgono le stesse verifiche operative. Le date vanno controllate sul sito dell'emittente, perché l'ultimo giorno utile per l'acquisto precede la record date. Il metodo di compensazione dell'intermediario decide se il premio consuma davvero le minus in scadenza. Spread e commissioni pesano su entrambe le gambe dell'operazione, e il rimborso dipende anche dalla solvibilità dell'emittente.
Analisi a cura di Giovanni Picone (FreeFinance)
Scopri FreeFinancePRO
Scopri il Tool dedicato ai Maxi Coupon