Il rialzo della Fed è un problema di valutazioni, non di macro
Che il 16 settembre la Federal Reserve abbia alzato i tassi al 3,75%-4,00% è cronaca già archiviata. La domanda utile è chi paga il conto di quel rialzo, e la risposta non è uniforme sul listino: venticinque punti base, con il decennale intorno al 5%, non sono un evento macroeconomico ma un evento di valutazione. Il valore di una utility sta nei flussi di cassa dei prossimi tre anni; quello di un produttore di semiconduttori sta quasi tutto nel terminal value. Alzare il tasso di sconto muove pochissimo il primo e moltissimo il secondo: è il motivo per cui il comparto tecnologico reagisce ai tassi più di quanto reagisca ai propri conti trimestrali.
C’è poi il canale dei margini, meno citato e più concreto. L’infrastruttura per l’intelligenza artificiale è capital intensive e sempre più finanziata a debito: la sola CoreWeave ha appena collocato 3 miliardi di dollari di obbligazioni convertibili. Quando il costo del capitale sale, il capex diventa una voce di conto economico: interessi oggi, ammortamenti per i prossimi anni. La soglia di rendimento che quella spesa deve superare si alza proprio mentre il mercato comincia a chiedersi se la supererà. Se si tengono insieme le due cose, le ultime otto sedute smettono di sembrare “umorali”.
Otto sedute, andata e ritorno
Il punto di partenza è il weekend del 12-14 settembre. Dario Amodei, CEO di Anthropic, scrive che l’industria deve «rallentare il ritmo con cui miglioriamo le capacità dei modelli»; Sam Altman si dice d’accordo, precisando che rallentare «non significa fermarsi». Il mercato fa il collegamento più diretto: meno sviluppo, meno data center, meno ordini - e a pagare è la parte della filiera con le aspettative più tirate, la memoria: Micron -6%, SanDisk -6%, SK Hynix -7%, con l’ETF sulla memoria giù del 7% contro il -2% del Nasdaq 100. A ruota le apparecchiature: Applied Materials e Lam Research -6%, ASML -5%. Nessun hyperscaler aveva tagliato un dollaro di capex.
Giovedì 17 il pendolo torna indietro (Intel +7,7%, AMD +6,4%, Micron +5,5%), spinto dal decennale rientrato sotto il 5% e dalle parole del CEO di Intel, Lip-Bu Tan: l’azienda riesce a servire circa metà della domanda di CPU dei clienti, e la carenza di memoria può peggiorare il prossimo anno. Ma la seduta che chiude il cerchio è lunedì 21. Meta presenta Muse, il suo agente AI personale, che arriva in cima all’App Store americano: il titolo sale dell’11,4%, oltre 200 miliardi di dollari di capitalizzazione in una sola seduta, e il Nasdaq guadagna il 2,26%. Nel traino, AMD supera per la prima volta i mille miliardi di dollari di capitalizzazione, quinta seduta consecutiva di rialzo.
Perché è stato Meta a far salire i chip
Il problema aperto sull’intelligenza artificiale non è mai stato quanto si spende, ma il ritorno di quella spesa e il rialzo dei tassi, come si è visto, ne ha alzato l’asticella. Amodei ha colpito la fiducia dal lato della capacità: se rallentiamo, serve meno hardware. Muse ha risposto dal lato della domanda: un’applicazione consumer che scala la classifica in pochi giorni dimostra che l’infrastruttura serve a qualcosa che le persone usano, e che si può monetizzare per abbonamento. I chip non sono saliti per ragioni tecnologiche, ma perché si è accorciata la distanza fra il capex e il fatturato che deve giustificarlo. È la stessa logica per cui l’8 settembre Citi aveva alzato a 237 miliardi di dollari al 2030 la stima del mercato delle CPU per server, dai 29 miliardi del 2025, indicando AMD come principale beneficiaria. La verifica prosegue subito: Meta Connect mercoledì, trimestrale di Micron il 30.
Il convitato di pietra: Washington, giovedì
Giovedì 24 Xi Jinping sarà alla Casa Bianca, prima visita di un leader cinese negli Stati Uniti dal 2015. Sul tavolo ci sono esattamente le variabili che decidono il valore di una filiera: controlli all’export dei chip per l’AI, restrizioni cinesi sulle terre rare (Pechino controlla circa l’85% della capacità mondiale di raffinazione), tregua tariffaria in scadenza il 10 novembre. Nessuno si aspetta un accordo organico e il mercato si sta posizionando sul tono, non sulla carta: la reazione del primo giorno sarà rumorosa e in buona parte rientrerà. Il rischio, però, non è simmetrico: un inasprimento sulle terre rare non colpirebbe solo i margini della filiera ma rialimenterebbe l’inflazione da costi proprio mentre la Fed dichiara di non averla ancora domata.
Quello che il rimbalzo non risolve
Un numero sopra tutti: da inizio anno AMD è a +156%, Broadcom a +1%. Stesso settore, stessa filiera, due mondi. Il «settore chip» come blocco omogeneo non esiste più, e chi ha in portafoglio il nome più veloce ha anche il beta più alto nelle discese: il 14 settembre sono bastate due dichiarazioni per togliere il 7% alla memoria. La domanda di fondo resta aperta e non è «quanto cresce il capex», ma «per quanto tempo». Finché la risposta dipende da saggi, classifiche di App Store e comunicati di fine summit anziché da ordini confermati, la volatilità è il prezzo del biglietto.
Il punto di caduta: quattro sottostanti, una domanda sola
Se questo è il quadro, la domanda pratica è quale rischio si è disposti a comprare e a che prezzo. Guardando al mondo dei certificati a capitale protetto condizionato con premi periodici, il drastico calo della volatilità sui titoli del tema AI ha alimentato un reset sul rendimento che potrebbe non essere piu’ in linea con i rischi assunti qualora la narrativa torni a virare in negativo.
Un modo per rispondere a tal esigenza e mantenersi quindi su standard di rendimento piu’ alti, è guardare un paniere che mette insieme storie apparentemente distanti ma con una logica di fondo razionale, che sfrutti la bassa correlazione per gestire meglio un momento di mercato dove, come detto, la volatilità scarseggia e l’esposizione al rischio nei certificati può non essere ripagata adeguatamente come solo due mesi fa. Per questo, tenuto conto del ritrovato feeling del mercato con la filiera tech/AI, siamo andanti alla ricerca di un mix di storie diverse ma coerenti con l’attuale fase.
L’assist giusto per trovare questa chiave di lettura ce lo ha fornito in realtà Natixis che si è presentata sul secondario con una nuova proposta del tutto atipica che lega un “indice” (virgolettato d’obbligo perché non trattasi di un indice tradizionale diversificato) come il Kospi 200, SK Hynix, Coinbase e Newmont. Si tratta di un basket a 4 titoli, scomponibili in due asset incrociati, più un interruttore comune. Vediamo cosa li lega:
La scarsità fisica. SK Hynix è il fornitore di memoria ad alta banda che sta nel collo di bottiglia dell’AI, e il Kospi ne è il veicolo-paese: l’indice coreano ha superato quota 6.000 trainato da Samsung e Hynix, cioè da un ciclo della memoria che il mercato ha smesso di trattare come ciclico. Capacità che richiede anni per essere aggiunta, domanda che corre di più: è la definizione di potere di prezzo.
La scarsità monetaria. Newmont e Coinbase sono le due gambe dello stesso trade sul debasement, in un anno in cui la Fed ammette che l’inflazione non tornerà al 2% prima del 2029. L’oro sopra i 4.300 dollari ha portato Newmont a flussi di cassa record; Coinbase è la stessa tesi vista dal lato più volatile e contestato, con il titolo intorno alla metà dei massimi a dodici mesi e un’azienda che prova a smettere di dipendere dal trading.
L’interruttore comune è il tavolo di giovedì. Controlli all’export dei chip (Corea), terre rare (filiera), dollaro come strumento di pressione (oro), rotaie alternative al sistema di pagamento occidentale (crypto): quattro sottostanti che sembrano non parlarsi e un solo evento che li muove insieme. La correlazione reale di questo paniere è più alta di quella settoriale apparente.
Da qui la lettura onesta di una struttura del genere: la tesi la raccontano Kospi, SK Hynix e Newmont; la cedola la paga la volatilità di Coinbase. In un worst of è sempre l’anello più debole a definire rendimento e distanza dalla barriera, ed è da lì che va fatta partire l’analisi di rischio.
Phoenix Memory Step Down (Isin IT0006778762) su Kospi, SK Hynix, Coinbase, Newmont
Sulla tematica tech e titoli del debasement trade non è certamente il primo certificato ad arrivare sul secondario. Possiamo trovare proposte firmate Vontobel come il Cash Collect Memory Step Down (Isin DE000BD6FHW8) agganciato a SK Hynix, Tesla, Coinbase e Newmont con barriera capitale al 50% che oggi sta scambiando sopra la pari di fatto incorporando sul prezzo tutta la cedola del 2,38% (trigger cedola 55%) che verrà pagata a metà ottobre. Oppure sempre di Vontobel (Isin DE000BD6FHV0) nella variante che vede Tesla, Coinbase, Newmont e Alibaba sempre con barriera 50% ma con cedola al 2,17% (trigger cedola 55%). Per entrambi il worst of è Newmont a -2%, ma prezzo del certificato che scappa sopra la pari per via di un primo trigger autocall a dicembre al 98% e successivamente Step Down dell’1% mese.
La proposta di Natixis (Isin IT0006778762) rispetto ai precedenti appena citati, si posiziona su una barriera 60% ma con Airbag senza però che queste opzioni accessorie appesantiscano troppo il rendimento, con la cedola mensile che si attesta al 2,1042% ovvero il 25,25% annuo. Struttura “fast” per via del primo autocall a metà dicembre, si parte da un trigger del 100% per decrescere dell’1% al mese. Certificato scambiato al nominale di 1000 euro.
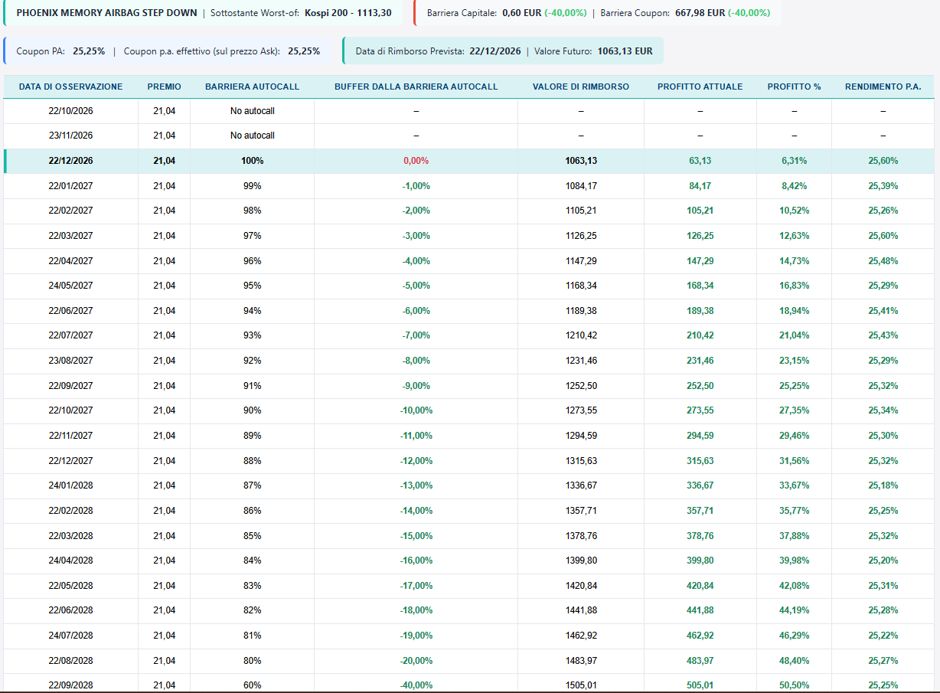
Fonte: FreeFinancePRO
Utilizzando la funzione rendimento su FreeFinancePRO, viene confermato il target di rendimento annuo del 25,25%, ma soprattutto il 6,31% di profitto potenziale in caso di autocall alla prima data di rilevazione prevista.
A cura di Giovanni Picone
https://freefinance.biz/