Dai tradizionali indici “core” fino ai gold miners. Per aumentare il rendimento potenziale dei certificati su indici si può accettare una dose aggiuntiva di rischio, purché sia identificabile, diversificata e coerente con una precisa view di mercato
Il mercato cambia, la regola di portafoglio no
Il quadro dei mercati azionari si è fatto progressivamente più complesso. Le Borse rimangono su livelli elevati, ma sotto la superficie degli indici aumentano dispersione, rotazioni settoriali e movimenti violenti sui singoli titoli. Negli Stati Uniti continua in particolare a pesare il tema delle valutazioni del comparto tecnologico e dell'intelligenza artificiale, mentre rendimenti obbligazionari persistentemente elevati aumentano il costo opportunità dell'equity. A questo si aggiungono petrolio sopra quota 100 dollari a barile e un quadro geopolitico che continua a rappresentare una variabile difficilmente modellizzabile.
Un contesto che rende ancora più attuale un principio che abbiamo più volte utilizzato nella costruzione della componente core di un portafoglio di certificati: se vogliamo rimanere esposti all'azionario, oggi ha ancora più senso farlo riducendo per quanto possibile il rischio specifico.
Perché continuiamo a preferire gli indici
Il punto non è prevedere necessariamente una correzione dei mercati, ma scegliere con attenzione quali rischi assumere per continuare a cercare rendimento. Un certificato worst of costruito su quattro singole azioni espone infatti l'investitore non soltanto al rischio sistemico del mercato, ma anche a quattro differenti rischi societari. Una trimestrale deludente, un profit warning, un aumento di capitale, un problema regolamentare o semplicemente una revisione della guidance possono modificare radicalmente il profilo rischio-rendimento dell'intera struttura.
Con gli indici questa componente viene drasticamente ridotta.
È un tema sul quale siamo tornati anche in un nostro recente approfondimento, mettendo a confronto la volatilità dei principali benchmark con la volatilità media dei titoli che li compongono. Il risultato mostrava in maniera piuttosto chiara l'effetto della diversificazione: la volatilità dell'indice risulta sensibilmente inferiore rispetto alla media delle volatilità dei singoli componenti.
Non si tratta soltanto di una differenza statistica. È la conseguenza diretta del fatto che all'interno di un indice i movimenti dei diversi titoli tendono almeno in parte a compensarsi. La debolezza di una società può essere assorbita dalla forza di altre, mentre in un certificato worst of costruito su singole azioni è sufficiente che uno dei sottostanti imbocchi una traiettoria negativa per condizionare l'intero payoff.
È esattamente questo il motivo per cui negli ultimi mesi abbiamo più volte analizzato i certificati su indici come ideale componente core del portafoglio: non perché siano privi di rischio, ma perché consentono di ridurre sensibilmente quella componente idiosincratica che oggi rappresenta uno dei principali elementi di vulnerabilità delle strutture worst of.
C'è però anche l'altra faccia della medaglia. La minore volatilità degli indici significa anche meno volatilità da monetizzare nella costruzione del certificato e, di conseguenza, meno rendimento potenziale. È proprio da qui che nasce la necessità di trovare un compromesso tra diversificazione e rendimento.
GDX: il rischio che paga il rendimento
Il VanEck Gold Miners ETF rappresenta un'esposizione diversificata alle principali società minerarie aurifere mondiali.
Non stiamo quindi introducendo nel basket il rischio specifico di Newmont, Barrick o Agnico Eagle. Stiamo inserendo un intero settore, composto attualmente da decine di società e con i maggiori pesi distribuiti tra i principali operatori globali.
La differenza rispetto a un indice azionario tradizionale rimane però sostanziale.
Il VanEck Gold Miners ETF è un asset decisamente più volatile. Le società minerarie presentano infatti una sorta di leva operativa sul prezzo dell'oro: una variazione del prezzo del metallo può produrre una variazione più che proporzionale sui margini delle società e, conseguentemente, sulle loro quotazioni.
È proprio questa volatilità aggiuntiva a diventare preziosa nella costruzione di un certificato.
GDX diventa quindi il sottostante rischioso del basket, quello che consente all'emittente di spingere il rendimento potenziale della struttura oltre ciò che sarebbe normalmente ottenibile utilizzando esclusivamente i tradizionali indici. Ma rischio aggiuntivo non significa necessariamente rischio incoerente.
Gold miners: un rischio che avevamo già messo nel radar
Abbiamo deciso di analizzare in questo approfondimento un certificato su indici e GDX di Leonteq (CH1593782811) di recente emissione proprio perché rappresenta uno strumento interessante per avere maggiore rendimento e flusso cedolare rispetto ai certificati su indici senza aumentare sensibilmente il rischio. Infatti riteniamo lo scenario attuale di mercato sul segmento gold miners molto interessante, tema che abbiamo anche recentemente trattato (link e approfondimento video )
Nelle scorse settimane, infatti, abbiamo dedicato diversi approfondimenti proprio al comparto delle società aurifere, evidenziando come il rialzo strutturale dell'oro abbia profondamente modificato la loro capacità di generare margini.
Il tema rimane interessante anche dopo la forte volatilità delle ultime sedute. L'oro è tornato oggi sopra 4.300 dollari l'oncia, mentre la discesa dei rendimenti obbligazionari e del dollaro sta nuovamente sostenendo il metallo prezioso.
GDX, al contrario, arriva da una correzione significativa: dopo aver superato quota 105 dollari a fine agosto, il principale ETF sui gold miners è tornato sotto area 95 dollari. Un movimento che ricorda ancora una volta come investire sulle società minerarie sia profondamente diverso dall'acquistare direttamente oro.
Ed è proprio questa maggiore volatilità che, all'interno di una struttura opzionale, può trasformarsi da problema a risorsa.
Non stiamo quindi cambiando view rispetto ai precedenti focus sui gold miners. Al contrario, stiamo analizzando quella stessa view all'interno di un payoff differente, sfruttando la volatilità del settore per finanziare un rendimento più elevato da affiancare agli indici più tradizionali.
Focus Phoenix Memory Step Down (Isin CH1593782811) emesso da Leonteq
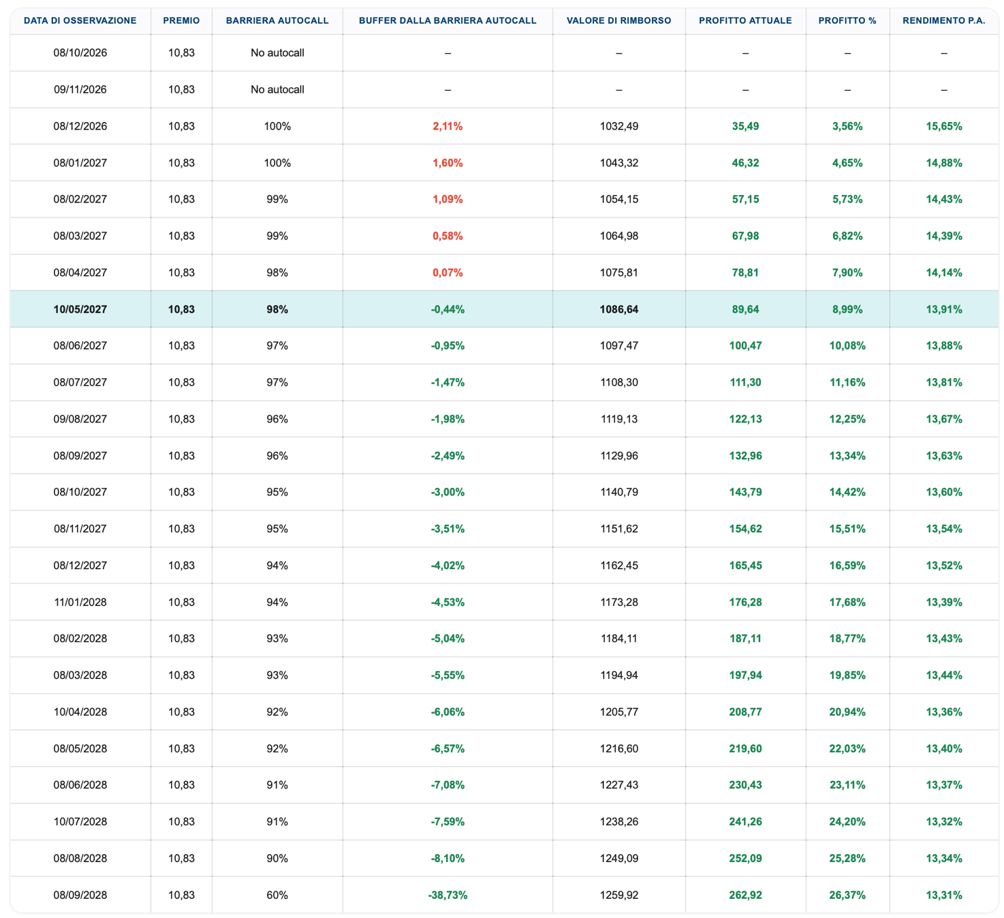
Possiamo considerare questo certificato il punto di caduta di tutti i nostri approfondimenti sul tema gold / gold miners. Il boost al rendimento viene proprio dal settoriale dei titoli auriferi, certamente volatile, ma il compromesso è tuttavia buono e accettabile in quanto rappresenta un tema con una specifica view quantitativa e qualitativa. Lo abbiamo già accennato ma lo sottolineiamo nuovamente, è proprio l’inserimento del VanEck Gold Miners ETF nel basket di questo certificato a mandare il rendimento annuo fuori scala rispetto al benchmark dei certificati su indici tradizionali. Il certificato lega le sue performance ad un basket composto da un trio classico di indici come Nasdaq, Nikkei e l’Eurostoxx Banks con l’aggiunta del VanEck Gold Miners ETF. Struttura classica per questo segmento di indici con scadenza biennale, barriera 60% e trigger cedola sempre pari al 60%. Il flusso cedolare mensile si attesta all’1,083% (per un rendimento annuo che si posiziona al 13%) con prima finestra autocall a dicembre con trigger iniziale al 100% che poi decresce dello 0,5% mensile grazie alla presenza dello Step Down. Partito da qualche giorno, il certificato in ragione di un basket leggermente negativo da strike, è già acquistabile sotto la pari a 997 euro.
Fonte: FreeFinancePRO
Come vediamo nell’immagine tratta da FreeFinance PRO il rendimento va da un 15,65% annuo in caso di autocall immediato fino ad un 13,31% annuo nel caso si arrivasse a scadenza (settembre 2028). Ai valori attuali il certificato andrebbe in autocall a maggio del prossimo anno per un rendimento del 13,91% annualizzato.
Il minimo rimborso è di 1032,49 euro, acquistandolo sotto la pari a 997 euro, il minimo rendimento in caso di autocall sarebbe pari al 3,56% (15,65% p.a.).
Sul mercato non ci sono certificati comparabili su indici e il VanEck Gold Miners ETF, nei basket vengono spesso inseriti ETF legati a Silver Miners e Copper Miners che presentano sicuramente più rischio e volatilità. Le vecchie emissioni presentano un flusso cedolare molto più basso e rendimenti più ridotti, risultando alternative meno efficienti.
Conclusione
In un mercato in cui il rischio specifico torna a pesare sempre di più, la ricerca di rendimento non deve necessariamente passare dall’esposizione a singoli titoli sempre più volatili. La strada può essere quella di mantenere gli indici come ossatura della struttura, accettando una dose aggiuntiva di rischio soltanto dove esiste una view precisa e riconoscibile. In questo caso è GDX a svolgere questo ruolo: aumenta la volatilità del basket e porta il rendimento su livelli difficilmente raggiungibili con i soli benchmark tradizionali, ma lo fa attraverso un rischio settoriale diversificato e soprattutto coerente con la nostra view sui gold miners. Un compromesso tra protezione, diversificazione e rendimento che, ai livelli attuali, riteniamo particolarmente interessante.
A cura di Giovanni Picone
https://freefinance.biz/