Il Phoenix Memory Step Down sfrutta le due principali leve della strutturazione, offrendo premi mensili a memoria dell’1,5575%.
Nella costruzione di un certificato scritto su un basket worst-of, volatilità e correlazione rappresentano due delle principali leve per incrementare il rendimento potenziale. Queste variabili incidono sul valore della componente opzionale e concorrono a determinare l’equilibrio tra cedola, barriere e condizioni di rimborso anticipato. A parità delle altre caratteristiche, una maggiore volatilità dei sottostanti e una minore correlazione tra i loro rendimenti consentono generalmente di strutturare premi più elevati, a fronte di un maggiore rischio legato all’andamento del paniere: in particolare, una correlazione più bassa tende ad aumentare la dispersione delle performance e la probabilità che almeno un componente scenda sotto le soglie previste. Un esempio interessante di come la decorrelazione giochi un ruolo centrale nell’entità del premio è rappresentato dal Phoenix Memory Step Down (ISIN: IT0006779091), emesso da Natixis e scritto su un basket worst-of composto da Nexi, Saipem, Commerzbank e Leonardo.
I coefficienti di correlazione, calcolati sui rendimenti giornalieri degli ultimi due anni, spaziano dallo 0,120 tra Saipem e Commerzbank allo 0,229 tra Nexi e Commerzbank, con una media di circa 0,164. Il basket riunisce quindi società esposte a dinamiche settoriali differenti, i cui movimenti hanno mostrato una limitata correlazione nel periodo osservato. Nella logica di un basket worst-of, questa caratteristica contribuisce a sostenere il premio potenziale: il risultato dipende infatti dal titolo con la performance peggiore e la tenuta degli altri componenti non compensa l’eventuale discesa di uno dei sottostanti sotto le soglie previste. Un ulteriore elemento è rappresentato dalle volatilità implicite: considerando, per semplicità, quelle delle call ATM a 90 giorni, si passa dal 32,15% di Commerzbank al 43,30% di Nexi, con Saipem al 33,53% e Leonardo al 34,16%. La combinazione di questi livelli di volatilità e delle basse correlazioni contribuisce, a parità delle altre condizioni, a rendere possibile una remunerazione mensile elevata, riflettendo al tempo stesso l’incertezza sull’andamento dei singoli titoli.
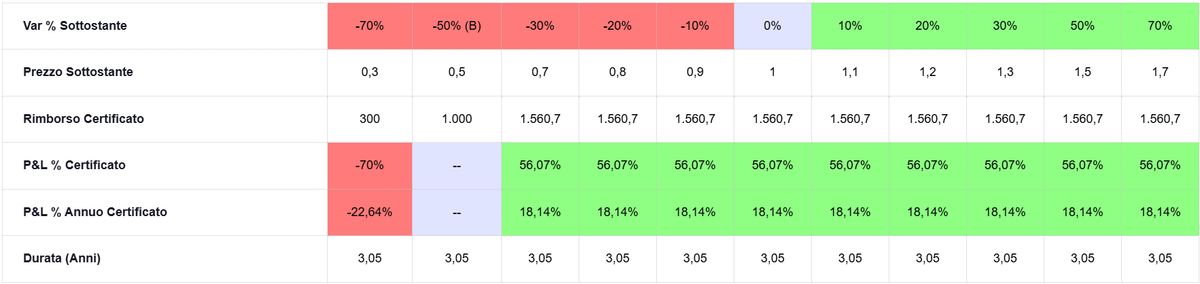
Il certificato in oggetto paga infatti premi a memoria pari all’1,5575% mensile (18,69% p.a.), condizionati al trigger premio posto al 60% dei rispettivi valori iniziali, durata massima pari a tre anni (scadenza ottobre 2029) e la possibilità, a partire dalla data di osservazione del 14 gennaio 2027 e per le successive date a cadenza mensile, di rimborso anticipato del valore nominale, pari a 1.000 euro, qualora tutti i titoli rilevino al di sopra del 100% dei rispettivi valori di riferimento iniziali, con il trigger autocall che decresce poi dell’1% ogni mese fino al 68% dell’ultima data di osservazione prima della scadenza.
Qualora si giunga alla data di osservazione finale del 15 ottobre 2029 senza che sia stato richiamato anticipatamente, il prodotto rimborserà il proprio valore nominale qualora tutti i titoli non perdano più del 50% dai rispettivi valori di riferimento iniziali, in virtù della barriera capitale posta al 50% degli stessi, generando un rendimento annualizzato pari al 18,7% circa, nel caso in cui vengano pagati anche tutti i premi previsti. Al di sotto del livello barriera, il valore di rimborso del certificato verrà invece diminuito della performance negativa del titolo worst of, che verrà calcolata a partire dallo strike price.
Report a cura di Pierpaolo Scandurra
www.certificatiederivati.it
DISCLAIMER
La presente avvertenza è fornita in quanto il contenuto della presente comunicazione può contenere informazioni che la rendano riconducibile alla fattispecie di “raccomandazione di investimento", secondo la definizione di cui all’art. 20 del Regolamento (UE) n. 596/2014 (la “Market Abuse Regulation”, di seguito “MAR”) ed è fornita da Certificati e Derivati S.r.l. (“CED”) in quanto soggetto rientrante nella definizione dei c.d. “esperti” ai sensi dell’art.3(34)(i) MAR e articolo 1(a) del Regolamento Delegato (UE) 958/2016 (“RD 958/2016”). CED non svolge servizi e attività di investimento nei confronti del pubblico e come tale non è soggetto all’obbligo di autorizzazione previsto dal Testo Unico in materia di intermediazione finanziaria D.LGS 58/1998.
La presente comunicazione non ha finalità commerciale ma solo informativa e come tale non risponde ai requisiti di indipendenza delle ricerche su investimenti e non è soggetta a divieto di negoziazione prima della sua divulgazione. Per informazioni su Certificati e Derivati in qualità di produttore delle raccomandazioni, sulla presentazione delle raccomandazioni e sulle posizioni e conflitti di interesse del produttore, si prega di cliccare qui.