Il crollo del tech del 5 novembre ha riportato al centro la funzione storica di oro e titoli auriferi: fare da contrappeso al rischio azionario. Dopo un 2026 di forte correzione, la settimana del sell-off dice che la decorrelazione sta tornando, e i nuovi certificati sul settore ripartono da livelli più bassi.
Il contesto: l'AI trade si incrina e la volatilità torna protagonista
Giovedì 5 novembre il Nasdaq 100 ha perso il 6,36%, la peggior seduta dal marzo 2020, trascinando l'S&P 500 a -4,36%. L'indice dei semiconduttori ha lasciato sul terreno il 12,3% in un solo giorno e il VIX è balzato di circa il 70%, ai massimi da sette mesi.
La miccia è politica. Le elezioni di midterm del 3 novembre hanno consegnato ai Democratici Camera e Senato e premiato candidati e misure che puntano a frenare la costruzione di nuovi data center per l'intelligenza artificiale. Il mercato ha letto il voto come una fine anticipata del ciclo di investimenti nell'AI.
Il bilancio della settimana è pesante: S&P 500 -2,68% (quarta settimana negativa di fila, la peggiore da aprile 2025), QQQ -4,98%, semiconduttori -12,15%. E la Fed non offre sponde: dopo il dato sull'occupazione di ottobre (+165mila posti contro i 65mila attesi) il mercato prezza intorno al 78% un rialzo dei tassi a dicembre (CME FedWatch). In Europa Piazza Affari ha retto (+1,1% in settimana, grazie alle banche), ma i tecnologici hanno seguito l’andamento di Wall Street.
Lunedì 9 novembre è arrivato il rimbalzo: Nasdaq 100 +3,4%, S&P 500 +2,35% (la miglior seduta da aprile), semiconduttori in forte recupero e VIX di nuovo sotto quota 20. Il quadro di fondo però non cambia: l'ago della bilancia resta la Fed.
L'oro alla prova del risk-off: rimandato a ottobre, promosso a novembre
Nella settimana del sell-off l'oro ha guadagnato il 4,6%, chiudendo venerdì 6 novembre intorno ai 4.080 dollari l'oncia (future dicembre), mentre l'S&P 500 perdeva il 2,7% e il QQQ il 5%. Un mese prima, nello stesso esame, il metallo giallo era stato rimandato.
Il 2026 dell'oro è stato tutt'altro che lineare. Dopo il record di fine gennaio a 5.417 dollari, il prezzo è sceso di circa il 28,5% fino a fine ottobre, un ribasso paragonabile a quello del 2008. Le cause sono note: lo shock energetico legato al conflitto con l'Iran ha riacceso l'inflazione e riportato la Fed sulla strada dei rialzi, con i rendimenti reali a 10 anni vicini al 3% e un dollaro in recupero del 3% da inizio settembre. In più il CME ha alzato i margini sui future (dal 6% all'8% per l'oro, dall'11% al 15% per l'argento), innescando vendite forzate. Così, quando a metà ottobre il Nasdaq 100 ha perso il 5,5% in una settimana, la domanda di protezione è andata sui Treasury e non sull'oro, che ha chiuso il mese a -6,8%.
A novembre lo schema si è rotto. Dopo il voto dollaro e rendimenti sono scesi e il petrolio è crollato (WTI -13% in settimana): l'oro ha messo a segno un +3,3% il 4 novembre e il giorno dopo, mentre il Nasdaq affondava, ha toccato 4.146 dollari, il massimo dal 20 ottobre. Il dato forte sull'occupazione di venerdì ha limato i guadagni (-0,8%), a conferma che la Fed resta il vero vento contrario, ma lunedì 9, con il dollaro in calo, l'oro è risalito a 4.150 dollari (+1,9%). Ma il punto è un altro: lo stesso fattore che penalizza il tech, cioè un freno al capex dell'AI e meno pressione inflazionistica dall'energia, allenta la principale zavorra dell'oro, i tassi reali. Sotto la superficie, intanto, la domanda strutturale tiene: nel 2026 gli acquisti delle banche centrali sono cresciuti del 6% e quelli dei privati cinesi del 67% su base annua.
L'argento, come sempre, amplifica tutto. Dal record di gennaio a 121,7 dollari è sceso fino a circa 50 dollari a fine ottobre, sui minimi da un anno, prima di risalire a 51,89 dollari venerdì 6 novembre e a 53,50 dollari lunedì 9. Come sottolinea Tavi Costa (Azuria Capital), il metallo bianco tratta quasi il 30% sotto la sua media mobile a 200 giorni: l'ultima volta era successo a marzo 2020.
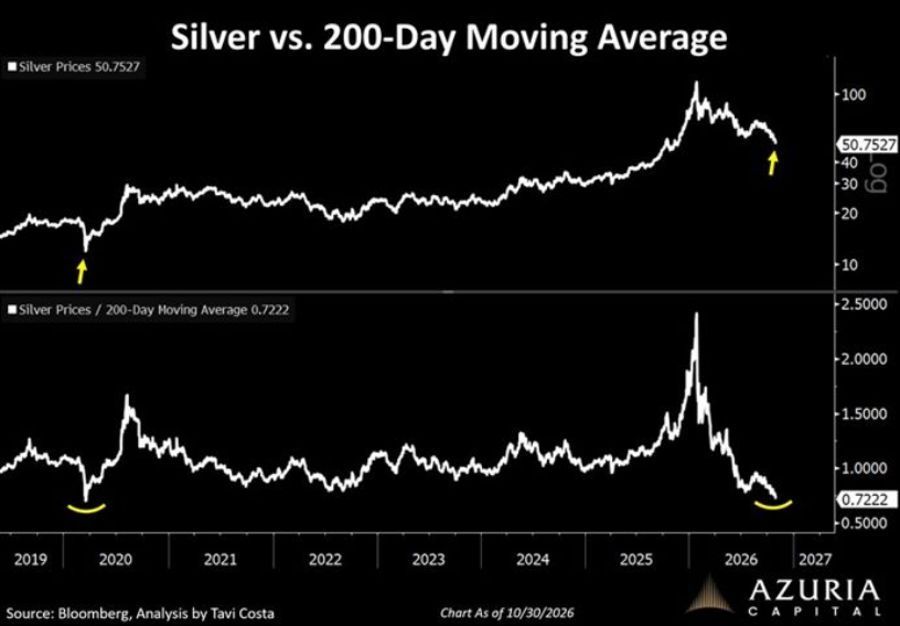
Argento e media mobile a 200 giorni. Fonte: Bloomberg, analisi di Tavi Costa (Azuria Capital), dati al 30 ottobre 2026.
Miners: la leva sul metallo, nel bene e nel male
Le società minerarie sono una scommessa amplificata sul prezzo del metallo: il 4 novembre, mentre l'oro saliva del 3,3%, GDX (VanEck Gold Miners), GDXJ (VanEck Junior Gold Miners), SIL (Global X Silver Miners) e SILJ (Amplify Junior Silver Miners) hanno guadagnato tra il 9% e il 9,6% in una sola seduta. La stessa leva lavora però anche al ribasso, e nel 2026 lo ha fatto con forza.
Il motivo è la leva operativa. I costi di estrazione sono in larga parte fissi, quindi ogni dollaro in più o in meno sul prezzo dell'oro si scarica quasi per intero sui margini. E oggi quei margini restano molto ampi: nel terzo trimestre Newmont ha riportato un costo all-in (AISC) di 1.454 dollari l'oncia contro un prezzo realizzato di 4.317 dollari, Kinross un margine di 2.747 dollari per oncia. Con l'oro sopra quota 4.000 il settore genera cassa e la restituisce agli azionisti: Newmont ha riacquistato azioni per 1,6 miliardi di dollari da fine luglio, Kinross ha alzato al 50% la quota di free cash flow destinata a dividendi e buyback.
La leva cresce scendendo di dimensione e passando dall'oro all'argento. GDX raccoglie i big del settore (Newmont, Agnico Eagle e Barrick pesano insieme circa il 31%), GDXJ le società medio-piccole, SIL i produttori d'argento (in testa Wheaton Precious Metals e Pan American Silver), SILJ i junior dell'argento, i più reattivi e i più volatili.
Sul piano tecnico il quadro di lungo periodo resta costruttivo. Il grafico mensile dell'indice Philadelphia Gold & Silver (XAU) proposto da Tavi Costa mostra la rottura, avvenuta nel 2025, della trendline che univa i massimi di fine anni Ottanta e del 2011. Dopo il picco intorno ai 480 punti, l'indice è tornato a 344 punti e sta testando dall'alto proprio quella linea: il classico pullback su una vecchia resistenza diventata supporto.
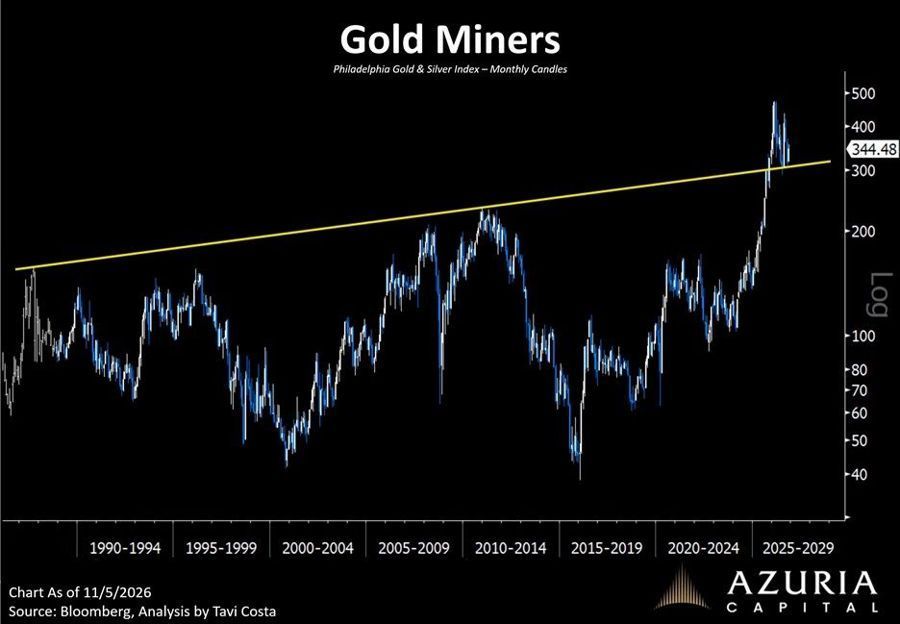
Indice Philadelphia Gold & Silver (XAU), candele mensili. Fonte: Bloomberg, analisi di Tavi Costa (Azuria Capital), dati al 5 novembre 2026.
Numeri alla mano: chi ha già pagato e chi ha tenuto nel giorno del panico
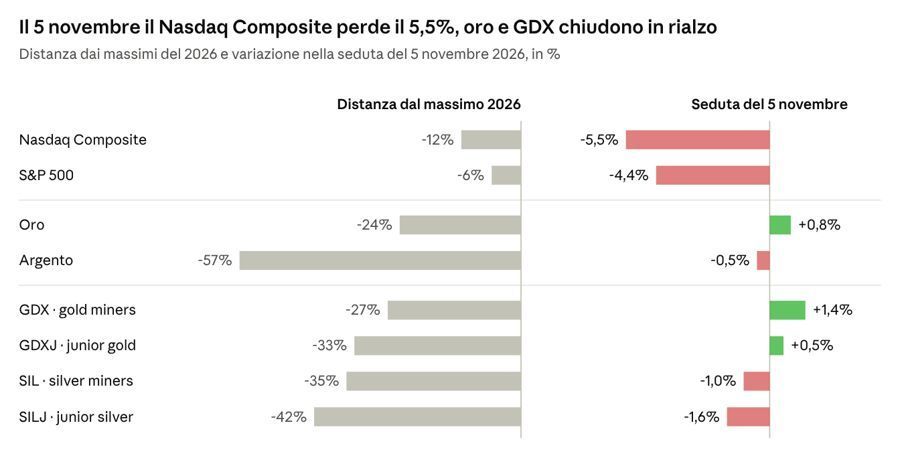
Il grafico mette in fila due fatti. Il primo: nel 2026 oro, argento e miners hanno già corretto molto più dell'azionario, con una leva che cresce passando dai big dell'oro ai junior dell'argento. Il secondo: nella seduta peggiore del Nasdaq 100 dal 2020 oro e gold miners hanno chiuso in positivo, e i silver miners hanno contenuto i danni entro il 2%, meno di un terzo del calo del Nasdaq.
E la tenuta non è stata episodica: venerdì GDX ha chiuso a 87,60 dollari, il livello più alto da metà ottobre, nella settimana in cui il QQQ perdeva quasi il 5%. Il motivo sta nei driver. Il tech si muove su utili attesi e capex dell'AI, oro e miners su tassi reali, dollaro e prezzo del metallo: quando il rischio nasce dentro il settore tecnologico le due strade si separano. Quando invece a dominare è la liquidità, come a ottobre o nel marzo 2020, nella prima fase si vende tutto. La decorrelazione, insomma, non è automatica, ma in questo tipo di risk-off sta tornando a funzionare.
Focus certificati: sotto osservazione il nuovo DE000BE2TUP4, il reset delle barriere
Per conciliare un momentum sicuramente positivo sul comparto con le esigenze di mantenere mediamente alta la soglia di protezione, mettiamo sotto osservazione una recente emissione firmata Vontobel. Si tratta di un Cash Collect Memory Step Down (Isin DE000BE2TUP4) che grazie ad uno strike fissato il 4 novembre scorso, abbiamo calcolato come si tratti, in valore assoluto, di barriere capitali sui titoli del comparto gold/silver miners più basse del 15-24% rispetto a tutte le emissioni di Vontobel sugli stessi titoli quotati nel corso del 2026. Abbiamo quindi a disposizione un mix di fattori sicuramente più positivo rispetto a qualche settimana fa.
In sintesi si tratta di un certificato agganciato ai titoli Newmont Mining, Kinross Gold, Pan American Silver e First Majestic Silver. Di fatto è un mix bilanciato tra titoli gold e silver miners, anche se lo ricordiamo il pyaoff del certificato guarda solo al worst of. La struttura è abbastanza semplice ovvero barriera capitale e barriera cedola entrambe al 60% degli strike iniziali, con cedola mensile dell’1,38% (il 16,56% annuo). La prima finestra autocall è a marzo con primo trigger al 100% e successivamente decrescente dell’1% al mese, grazie allo Step Down. Attualmente tutti i sottostanti si trovano sopra lo strike e il prezzo bid-ask è all’interno della forchetta del nominale. Prima dell’open US, lo spread potrebbe essere leggermente più ampio di quello classico (1% circa).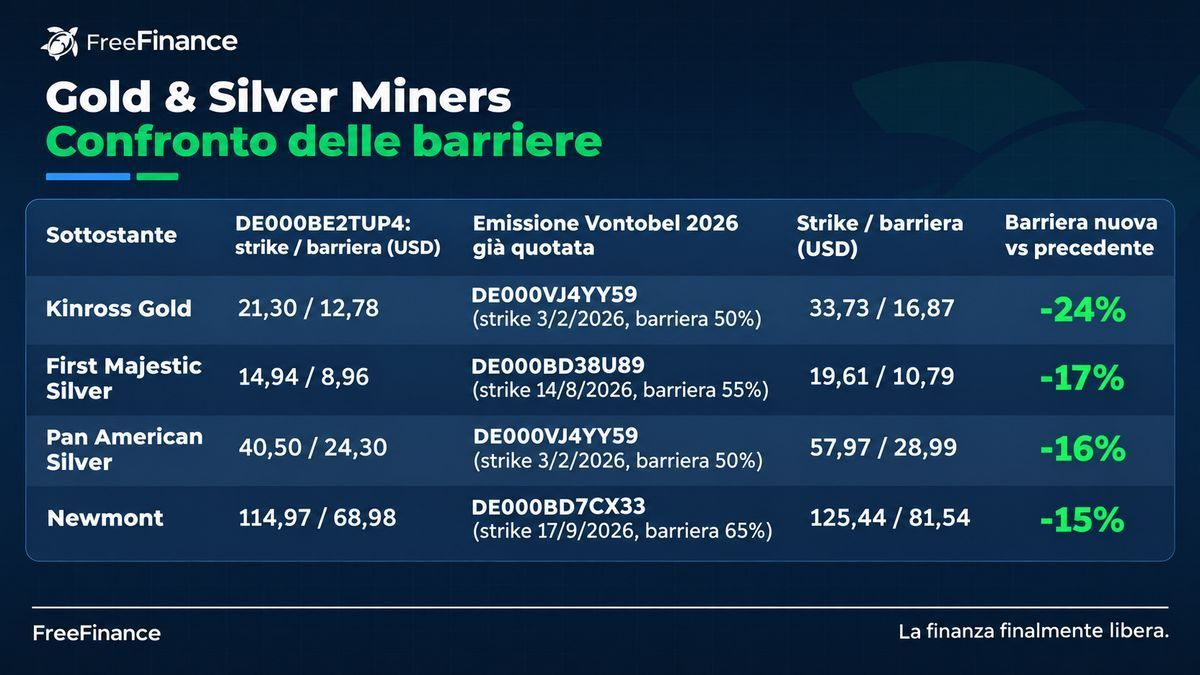
Il reset del buffer barriera è evidente: anche con una barriera percentuale più alta (60% contro il 50% dell'emissione di febbraio), i livelli assoluti sono più bassi. Alla chiusura del 9 novembre i quattro titoli quotavano tutti sopra lo strike: per toccare la barriera dovrebbero perdere tra il 42% e il 45%; nelle emissioni precedenti al titolo peggiore basta invece un calo compreso grosso modo tra il 20% e il 30% (Freeport per DE000BD7CX33, Kinross per DE000VJ4YY59, First Majestic per DE000BD38U89). Il prezzo del cuscinetto più ampio è un premio un po' più basso: 16,56% annuo contro il 19,30% di DE000BD7CX33 e il 18% di DE000BD38U89, che però partono con un margine di sicurezza più sottile.
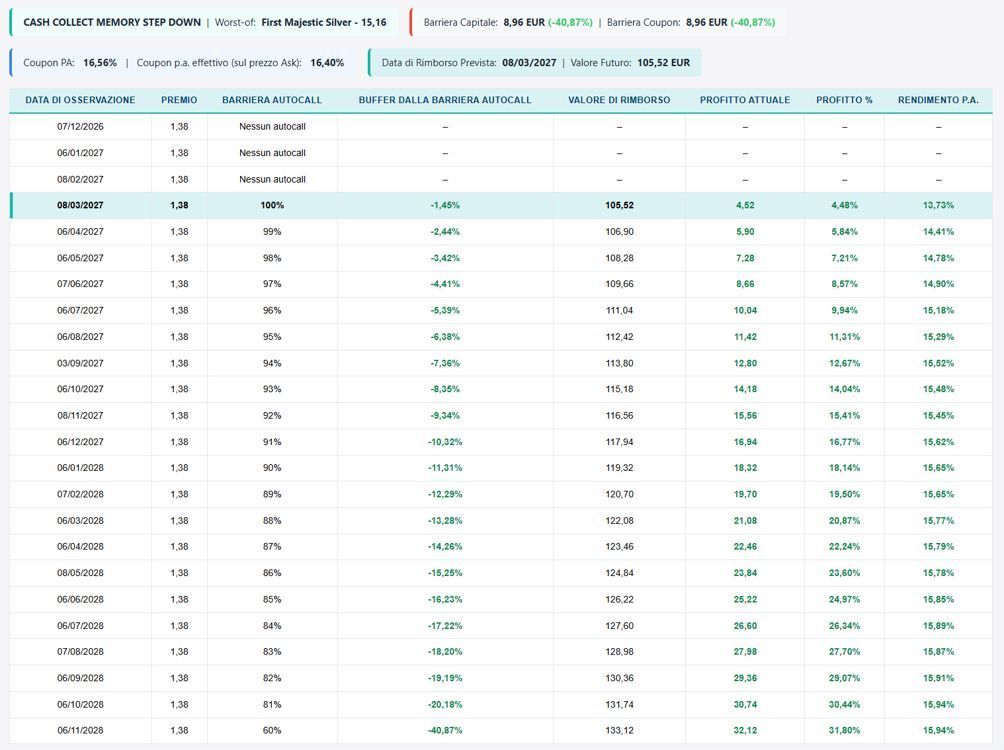
Nello scenario a scadenza il rendimento potenziale annuo si attesta a circa il 16% ipotizzando un prezzo di acquisto a 101 euro, mentre il buffer barriera in questo momento è pari al 42,6%.
In sintesi
Oro e miners arrivano a questo snodo dopo un 2026 difficile, ma il sell-off del tech ha mostrato che la loro funzione di diversificazione non è sparita: quando lo shock nasce dentro il settore tecnologico, e non da una crisi di liquidità, i driver divergono e la decorrelazione torna a lavorare. Non è una garanzia: ottobre ha ricordato che, se a dominare sono la Fed e le vendite forzate, oro e azioni possono scendere insieme, e la leva dei miners amplifica entrambe le direzioni.
Per chi ha un portafoglio sbilanciato su tech e AI, una quota contenuta di esposizione al settore aurifero può tornare a svolgere il suo ruolo storico. Il nuovo DE000BE2TUP4 permette di farlo puntando più sul tempo che su un nuovo rally: strike resettati dopo la correzione, premio mensile dell'1,38% e un cuscinetto di oltre il 40% rispetto ai prezzi attuali.
Analisi a cura di Giovanni Picone (FreeFinance)
Scopri FreeFinancePRO