L’allarme sullo sviluppo dell’AI è rientrato a tempo record. Ai nuovi massimi per il Nasdaq, Marex risponde con un Phoenix con cedola del 3% al mese.
Durante il rally dei semiconduttori tra aprile e maggio avevamo segnalato una dinamica insolita: i rialzi a tripla cifra di alcuni dei principali titoli del comparto si accompagnavano a un aumento delle volatilità implicite, secondo uno schema spot up / vol up che creava condizioni favorevoli alla strutturazione dei certificati. Nell’articolo dedicato al Phoenix Memory Step Down IT0006775834 avevamo osservato che il premio mensile elevato, la durata breve e lo step down pronunciato avrebbero potuto sostenere la quotazione anche durante una correzione del basket, finché i sottostanti fossero rimasti a distanza dalle barriere. I mesi successivi hanno offerto una prima verifica di quella ipotesi. Uno dei casi più evidenti è quello dell’IT0006776626: STM, worst of del paniere, è attualmente in ribasso di circa il 27% dallo strike, eppure il certificato espone un prezzo in denaro di 1.059 euro, superiore al nominale di 1.000 euro, dopo aver già pagato due cedole da 62,92 euro ciascuna. Alla tenuta della quotazione contribuiscono i premi attesi, la distanza residua dalla barriera e il meccanismo di rimborso anticipato, ma anche il netto calo della volatilità implicita dei sottostanti. Sulle call ATM a 30 giorni, quella di STM è scesa da un massimo vicino all’84% a circa il 48%, mentre quella di Intel è passata da quasi il 99% al 71%. Il ridimensionamento delle volatilità implicite aiuta a spiegare perché la discesa di STM non si sia trasferita in misura proporzionale al prezzo del certificato.
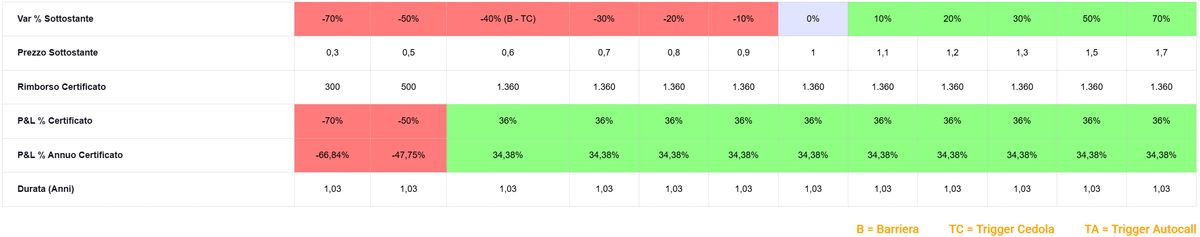
Il riassorbimento della volatilità ha però un effetto anche sulle nuove emissioni. Se durante la fase più intensa del rally i livelli delle implicite consentivano di costruire certificati con premi mensili anche nell’ordine del 4-6%, oggi lo spazio per finanziare cedole di quella entità (a parità di altre condizioni) si è leggermente ridotto. È il caso del nuovo Phoenix Memory Step Down (ISIN: IT0006778861), emesso da Marex e scritto su un basket worst of composto da STM, Intel, Micron e Marvell. Il prodotto prevede premi a memoria pari al 3% mensile (36% p.a.), condizionati al trigger premio posto al 60% dei valori iniziali, durata massima pari ad un anno (scadenza ottobre 2027). È prevista la possibilità, a partire dalla data di osservazione di dicembre 2026 e per le successive date a cadenza mensile, di rimborso anticipato del valore nominale, pari a 1.000 euro, qualora tutti i titoli rilevino al di sopra del 92% dei rispettivi valori di riferimento iniziali, con il trigger autocall che scende poi del 4% ogni mese, arrivando fino al 60% dell’ultima data di osservazione prima della scadenza. Il premio mensile particolarmente elevato, insieme alla durata breve e allo step down pronunciato contribuisce a mantenere sostenute le quotazioni del certificato: questo significa che, anche in presenza di fisiologiche flessioni del basket, è spesso possibile uscire dalla posizione a prezzi relativamente ordinati. Ma tale resilienza vale solo entro certi limiti, ossia finché i sottostanti restano a distanza di sicurezza dalla barriera. Per questo motivo si tratta di strumenti da seguire con attenzione, adatti a una gestione dinamica più che a un approccio passivo. Resta infatti un profilo di rischio significativo: in caso di movimenti ribassisti repentini su uno dei componenti del paniere, il tempo residuo limitato può non essere sufficiente a consentire un recupero delle barriere.
Qualora si giunga alla data di osservazione finale del 24 settembre 2027 senza che sia stato richiamato anticipatamente, il prodotto rimborserà il proprio valore nominale qualora tutti i titoli non perdano più del 40% dai rispettivi valori di riferimento iniziali, in virtù della barriera capitale posta al 60% degli stessi, generando un rendimento annualizzato pari al 34% circa, nel caso in cui vengano pagati anche tutti i premi previsti. Al di sotto del livello barriera, il valore di rimborso del certificato verrà invece diminuito della performance negativa del titolo worst of, che verrà calcolata a partire dallo strike price.
Report a cura di Pierpaolo Scandurra
www.certificatiederivati.it
DISCLAIMER
La presente avvertenza è fornita in quanto il contenuto della presente comunicazione può contenere informazioni che la rendano riconducibile alla fattispecie di “raccomandazione di investimento", secondo la definizione di cui all’art. 20 del Regolamento (UE) n. 596/2014 (la “Market Abuse Regulation”, di seguito “MAR”) ed è fornita da Certificati e Derivati S.r.l. (“CED”) in quanto soggetto rientrante nella definizione dei c.d. “esperti” ai sensi dell’art.3(34)(i) MAR e articolo 1(a) del Regolamento Delegato (UE) 958/2016 (“RD 958/2016”). CED non svolge servizi e attività di investimento nei confronti del pubblico e come tale non è soggetto all’obbligo di autorizzazione previsto dal Testo Unico in materia di intermediazione finanziaria D.LGS 58/1998.
La presente comunicazione non ha finalità commerciale ma solo informativa e come tale non risponde ai requisiti di indipendenza delle ricerche su investimenti e non è soggetta a divieto di negoziazione prima della sua divulgazione. Per informazioni su Certificati e Derivati in qualità di produttore delle raccomandazioni, sulla presentazione delle raccomandazioni e sulle posizioni e conflitti di interesse del produttore, si prega di cliccare qui.