Il settore ritrova forza nonostante il rialzo dei rendimenti: un Phoenix Memory Step Down di Natixis su quattro utilities europee con premi potenziali del 10% annuo.
Le utilities tornano a mostrare il proprio carattere difensivo in una fase di mercato che potrebbe sembrare sfavorevole al settore. Il sell-off obbligazionario, con il conseguente rialzo dei rendimenti, avrebbe infatti, teoricamente, dovuto penalizzare società caratterizzate da un’elevata intensità di capitale e da ingenti necessità di finanziamento. E invece, da inizio ottobre al 20 del mese, l’Eurostoxx Utilities, indice rappresentativo delle società di servizi pubblici dell’eurozona, ha guadagnato il 2,4%, a fronte di un calo dell’1,5% dell’Euro Stoxx 50 e di una flessione del 6,23% dell’Eurostoxx Banks. Un divario che ricorda quanto le relazioni tra tassi e mercati azionari dipendano dal contesto in cui si sviluppano. Per le utilities, rendimenti obbligazionari più elevati significano generalmente finanziamenti più costosi e una maggiore concorrenza delle obbligazioni rispetto ai dividendi distribuiti agli azionisti. Per le banche, invece, tassi elevati possono sostenere il margine d’interesse. Ma quando a spingere i rendimenti sono le preoccupazioni sui conti pubblici e le pressioni inflazionistiche, l’attenzione si sposta sulle conseguenze per la crescita, sul costo della raccolta e sulla capacità di famiglie e imprese di ripagare i prestiti. Il vantaggio per gli istituti di credito diventa così meno scontato, mentre la maggiore visibilità dei ricavi e la domanda relativamente stabile di servizi essenziali possono sostenere l’interesse degli investitori per le utilities.
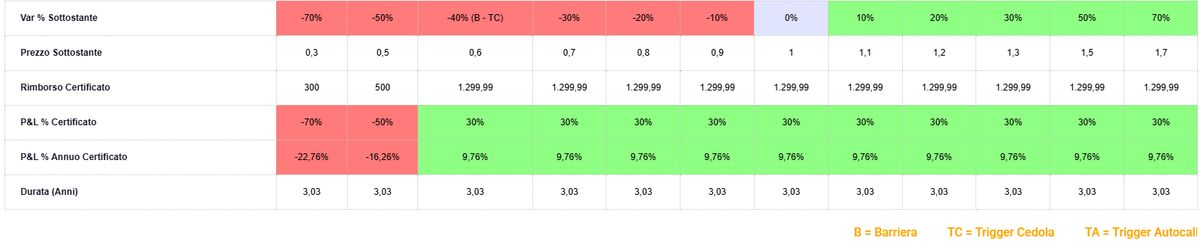
È proprio in questo contesto che il settore può tornare interessante in ottica di portafoglio. In una fase segnata da incertezza macroeconomica e rotazioni settoriali, le utilities possono trovare sostegno nella relativa stabilità dei flussi di cassa e nella maggiore visibilità degli utili, caratteristiche che acquistano valore quando il mercato teme un rallentamento della crescita. Il rialzo dei rendimenti resta un elemento di pressione, ma può essere controbilanciato dalla ricerca di attività meno esposte al ciclo economico. Una dinamica che riporta l’attenzione sul comparto e offre uno spunto per diversificare i sottostanti anche all’interno di un portafoglio di certificati. Una possibile alternativa è rappresentata dal Phoenix Memory Step Down (ISIN: IT0006779109), emesso da Natixis e scritto su un basket worst of composto da Enel, Engie, Veolia e Rwe, quest’ultimo titolo con la volatilità implicita più elevata del paniere, pari al 28% circa. Il certificato in oggetto paga infatti premi a memoria pari allo 0,8333% mensile (10% p.a.), condizionati al trigger premio posto al 60% dei rispettivi valori iniziali, durata massima pari a tre anni (scadenza ottobre 2029) e la possibilità, a partire dalla data di osservazione del 20 aprile 2027 e per le successive date a cadenza mensile, di rimborso anticipato del valore nominale, pari a 1.000 euro, qualora tutti i titoli rilevino al di sopra del 100% dei rispettivi valori di riferimento iniziali, con il trigger autocall che decresce poi dell’1% ogni mese fino al 71% dell’ultima data di osservazione prima della scadenza.
Qualora si giunga alla data di osservazione finale del 22 ottobre 2029 senza che sia stato richiamato anticipatamente, il prodotto rimborserà il proprio valore nominale qualora tutti i titoli non perdano più del 40% dai rispettivi valori di riferimento iniziali, in virtù della barriera capitale posta al 60% degli stessi, generando un rendimento annualizzato pari al 9,8% circa, nel caso in cui vengano pagati anche tutti i premi previsti. Al di sotto del livello barriera, il valore di rimborso del certificato rifletterà integralmente la perdita del titolo peggiore, calcolata rispetto al suo valore iniziale.
Report a cura di Pierpaolo Scandurra
www.certificatiederivati.it
DISCLAIMER
La presente avvertenza è fornita in quanto il contenuto della presente comunicazione può contenere informazioni che la rendano riconducibile alla fattispecie di “raccomandazione di investimento", secondo la definizione di cui all’art. 20 del Regolamento (UE) n. 596/2014 (la “Market Abuse Regulation”, di seguito “MAR”) ed è fornita da Certificati e Derivati S.r.l. (“CED”) in quanto soggetto rientrante nella definizione dei c.d. “esperti” ai sensi dell’art.3(34)(i) MAR e articolo 1(a) del Regolamento Delegato (UE) 958/2016 (“RD 958/2016”). CED non svolge servizi e attività di investimento nei confronti del pubblico e come tale non è soggetto all’obbligo di autorizzazione previsto dal Testo Unico in materia di intermediazione finanziaria D.LGS 58/1998.
La presente comunicazione non ha finalità commerciale ma solo informativa e come tale non risponde ai requisiti di indipendenza delle ricerche su investimenti e non è soggetta a divieto di negoziazione prima della sua divulgazione. Per informazioni su Certificati e Derivati in qualità di produttore delle raccomandazioni, sulla presentazione delle raccomandazioni e sulle posizioni e conflitti di interesse del produttore, si prega di cliccare qui.