Oggi il calendario macro resta concentrato sul mercato del lavoro Usa. Alle 14,30 italiane arrivano le richieste settimanali di sussidio e la produttività del terzo trimestre, mentre domani sarà la volta del rapporto ufficiale sull’occupazione di ottobre, vero appuntamento chiave della settimana. Sono inoltre previsti interventi Fed, mentre prosegue una stagione delle trimestrali ancora molto intensa: prima dell’apertura attenzione a ConocoPhillips, Cigna, Cardinal Health, Ralph Lauren e Sony; numerosi altri risultati arriveranno dopo la chiusura.
S&P500 resta nella parte bassa del MT4 Channel ma reagisce dai minimi. Il Directional Fast è ancora nettamente negativo, mentre l’IV Rank rimane elevato rispetto alle settimane precedenti e soltanto in lieve rientro. Il rimbalzo quindi migliora il prezzo, ma non basta ancora a cambiare il quadro: momentum e volatilità continuano a segnalare prudenza.
Nasdaq resta il sottostante più fragile. Il prezzo lavora ancora a ridosso della fascia inferiore del Channel, il Directional Fast resta fortemente negativo e l’IV Rank continua a essere molto elevato. Rispetto a ieri la pressione non accelera ulteriormente, ma la combinazione dei tre indicatori resta chiaramente difensiva.
Il Vix scende bruscamente dai massimi e torna sotto 18. Il Directional Fast resta però positivo e l’IV Rank risale dai livelli estremamente compressi delle settimane precedenti. Il rientro della volatilità è quindi importante, ma non cancella ancora del tutto il cambio di regime visto negli ultimi giorni.
Il Dax mostra invece una vera accelerazione rialzista. Il prezzo raggiunge rapidamente la parte alta del Channel, il Directional Fast sale con forza e l’IV Rank rimane relativamente contenuto. È la combinazione migliore della mappa: prezzo, momentum e volatilità stanno supportando il recupero senza segnali di stress.
Anche Stoxx50 cambia passo. Il prezzo risale con decisione verso la parte centrale del Channel e il Directional Fast torna positivo. L’IV Rank resta moderato e tende a rientrare: primo segnale credibile di ricostruzione dopo settimane di debolezza.
Ftsemib partecipa al recupero europeo. Il prezzo risale rapidamente dalla fascia inferiore del Channel e il Directional Fast torna positivo. L’IV Rank, pur restando più elevato rispetto a Dax e Stoxx50, continua a diminuire. Il quadro migliora sensibilmente, anche se serve ancora continuità per parlare di inversione strutturale.
| Sottostante | Area di equilibrio | Area di forza | Breakout rialzista | Area di debolezza | Breakdown ribassista |
|---|
| S&P500 | 7520 – 7660 | sopra 7660 | sopra 7750 | sotto 7520 | sotto 7460 |
| Nasdaq | 27900 – 29000 | sopra 29000 | sopra 29700 | sotto 27900 | sotto 27400 |
| Vix | 17,20 – 18,50 | sopra 18,50 | sopra 20,00 | sotto 17,20 | sotto 16,50 |
| Dax | 25800 – 26700 | sopra 26700 | sopra 27000 | sotto 25800 | sotto 25300 |
| Stoxx50 | 6080 – 6200 | sopra 6200 | sopra 6280 | sotto 6080 | sotto 6020 |
| Ftsemib | 48800 – 50200 | sopra 50200 | sopra 51000 | sotto 48800 | sotto 48100 |
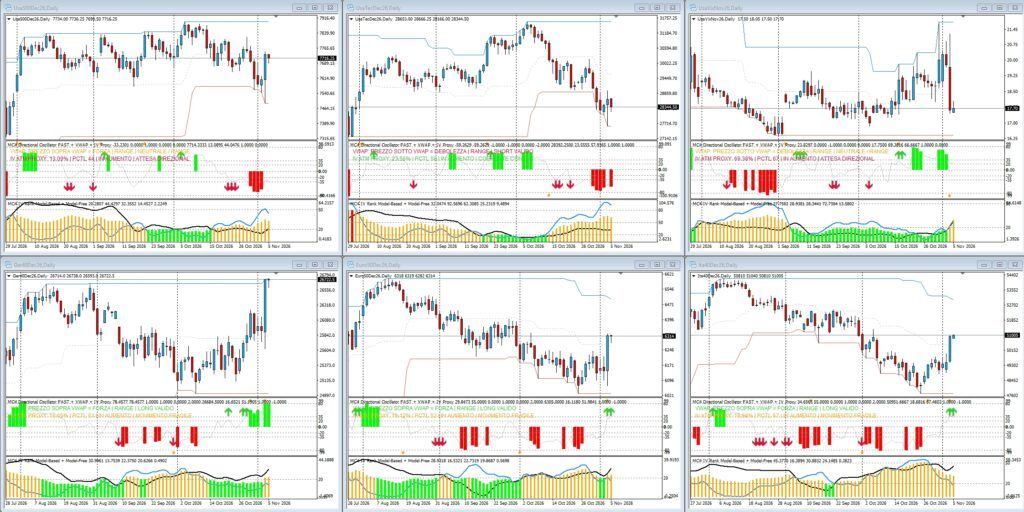
La mappa oggi cambia soprattutto in Europa: Dax accelera con forza, Stoxx50 e Ftsemib reagiscono e il calo dell’IV Rank rende il movimento più credibile. Negli Stati Uniti invece S&P500 e soprattutto Nasdaq restano ancora fragili, con Directional Fast negativo e volatilità elevata. Il brusco rientro del Vix alleggerisce il quadro, ma non basta ancora a dichiarare conclusa la fase di maggiore rischio.
Dopo le midterm, inoltre, il mercato deve continuare a metabolizzare un quadro politico americano più complesso e un’amministrazione Trump sensibilmente ridimensionata dal voto. Per ora però, sul grafico, è soprattutto la divergenza tra recupero europeo e persistente fragilità tecnologica Usa a meritare attenzione.