Per anni il segmento delle Credit Linked Note ha offerto poco: o mancava la base di tasso, o mancava il premio di credito. Oggi le tre leve che compongono il rendimento di una CLN sono accese contemporaneamente, e il risultato si vede su un’emissione atipica di Leonteq agganciata a Stellantis, che paga una cedola dell’8,20% annuo (0,68% mensile), rende oltre il 9% annuo, e apre un recovery del tutto slegato dall’andamento del titolo.
Le tre leve che oggi lavorano insieme
Il rendimento di una Credit Linked Note non è un numero unico: è la somma di tre componenti, e per capire perché oggi queste strutture siano tornate competitive conviene tenerle separate.
- Il livello generale dei tassi. È la base su cui tutto il resto si appoggia: il costo a cui l’emittente si finanzia. Con la parte a medio-lunga della curva ancorata su livelli elevati, quella base oggi vale qualche punto percentuale, non qualche decimale.
- Il pick-up del rischio emittente. Una CLN è un titolo con il rischio emittente del soggetto che la emette. Nel caso di Leonteq (rating BBB- secondo Fitch) quel rischio è chiaramente prezzato e infatti viene remunerato: è il primo strato di rendimento aggiuntivo rispetto a un’obbligazione dell’entità di riferimento.
- Il premio per il rischio di credito dell’entità di riferimento. È la componente che il mercato ha rimesso in movimento negli ultimi mesi, e nell’automotive europeo più che altrove. Dopo il taglio di guidance di Volkswagen il riprezzamento del comparto non è rimasto confinato all’equity: è passato sul premio che il mercato chiede per finanziare quelle aziende.
Il punto è che le tre leve raramente si sono accese insieme. Nella fase dei tassi a zero la prima era spenta; nella fase di spread compressi del 2024 era spenta la terza. Oggi si sommano, ed è questo mix — non l’ingegneria del prodotto — a spiegare perché su alcune emissioni si arrivi a rendimenti vicini alla doppia cifra.
Come funziona davvero una CLN
Facciamo un passo indietro perché vale la pena ripassare la meccanica, perché è quella che determina cosa conta e cosa non conta nel risultato finale.
Una CLN è un titolo emesso da un emittente che paga una cedola come un’obbligazione, ma il cui flusso cedolare e il rimborso dipendono anche da un terzo soggetto, l’entità di riferimento. Chi compra sta vendendo protezione sul credito di quel soggetto e incassa il premio sotto forma di cedola. Il rischio è quindi tutto di credito ed è doppio — rischio di credito dell’emittente della nota e rischio di credito dell’entità di riferimento. Su questo tipo di prodotto sparisce completamente il rischio di mercato (equity): se il titolo scende in Borsa non ha alcuna rilevanza per il rimborso, l’unica cosa che conta è che non si verifichi un evento di credito entro la scadenza: fallimento, mancato pagamento, ristrutturazione del debito.
È esattamente questa la ragione per cui le CLN meritano attenzione in un momento come questo, e i parametri da leggere prima del rendimento sono cinque: il livello generale dei tassi di mercato, l’emittente e il suo rating, la seniority dell’esposizione sull’entità di riferimento, l’eventuale clausola di richiamo anticipato e — soprattutto — la modalità di recovery. Con la Market Recovery, la più diffusa, in caso di evento di credito si rimborsa il valore di recupero determinato dall’asta ISDA, come accadrebbe con un’obbligazione. Con Zero Recovery si rimborsa zero: perdita del 100% in caso di insolvenza, qualunque sia il recupero effettivo. È il prezzo della cedola più alta, e va messo sul piatto senza attenuanti.
Un’emissione atipica: la CLN Leonteq su Stellantis
L’emissione CH1571740633 è atipica per più di una ragione. Ha come entità di riferimento un nome corporate ma adotta la clausola Zero Recovery, di norma riservata ai riferimenti governativi. Paga una cedola dell’8,20% annuo con frequenza mensile, contro il trimestrale o il semestrale della gran parte dei comparabili. Ha un taglio da 10.000 euro, in linea con tutte le Zero Recovery che arrivano sul secondario. E prevede una callability annuale — non mensile — a partire dal 20 giugno 2030, quindi fra quasi quattro anni: la minore frequenza delle finestre riduce fisiologicamente la probabilità di richiamo.
Al momento quota ben sotto la pari. Acquistata a 9.600,93 euro, cioè al 96% del nominale, la struttura restituisce questi numeri salvo eventi di credito:
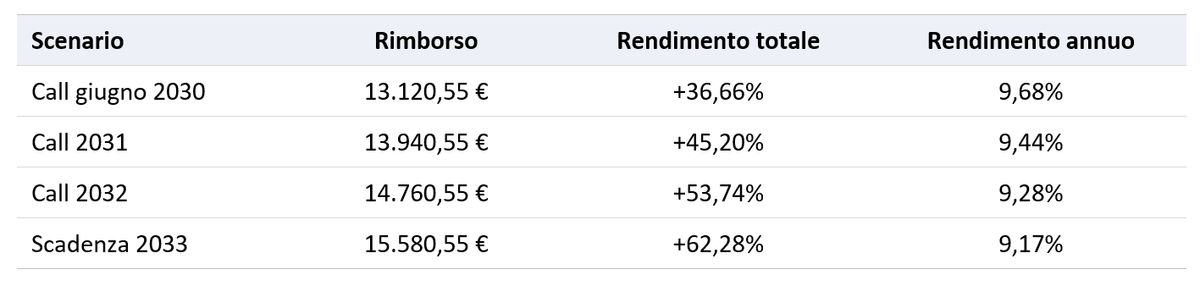
Il valore di rimborso minimo (dato dalla somma tra rimborso del nominale e di tutte le cedole previste) resta quindi elevato anche nello scenario di richiamo più vicino, e il confronto con il mercato obbligazionario è netto: l’obbligazione Stellantis con il rendimento a scadenza più alto oggi disponibile si ferma al 5,28% annuo. Il differenziale supera i tre punti e mezzo in tutti gli scenari, ed è interamente spiegabile: rischio emittente Leonteq, clausola Zero Recovery, liquidità fisiologicamente più bassa e opzione di richiamo ceduta all’emittente. Non è extra-rendimento gratuito, è la somma di rischi che l’obbligazione non contiene.
Per chi volesse prendere più rischio in termini di capitale esiste anche la XS3077240730, nominale 100.000 euro, con cedola trimestrale più bassa ma clausola di market recovery: profilo diverso, e non necessariamente peggiore.
Il termometro: il CDS a sette anni
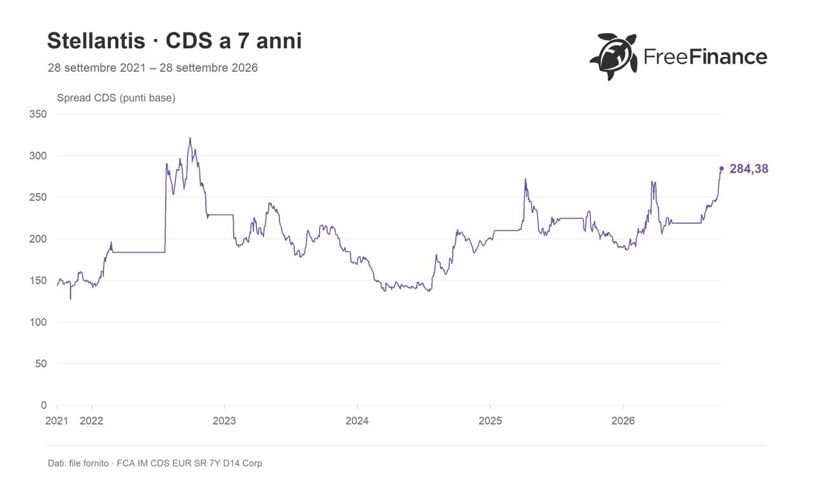
Prima del prodotto conviene guardare il prezzo del rischio, e il riferimento corretto è il CDS (Credit Default Swap) con la stessa scadenza della nota.
Fonte: FreeFinance
Il CDS a sette anni quota 284,4 punti base: un livello alto rispetto alla propria storia, ma non estremo. Il massimo del periodo resta quello del settembre 2022, a 321,9 punti base, in piena crisi energetica; l’ultimo massimo relativo rilevante, 272,3, risale all’aprile dello scorso anno, e oggi siamo leggermente sopra quel livello. Da un lato è quindi un buon punto di ingresso in prospettiva storica; dall’altro resta spazio verso i massimi del 2022, il che significa che il rendimento della CLN può ancora salire — e il suo prezzo scendere — prima di invertire.
Il CDS aiuta anche a capire da dove arriva una cedola dell’8,20%. Un premio di 284 punti base costruito sull’ipotesi standard di recupero al 40% corrisponde, su una struttura a recovery zero, a circa 470 punti base; sommati a un tasso privo di rischio in area 3% danno un rendimento "teorico" attorno al 7,7%. Il resto, fino al 9,17% della scadenza naturale, è il compenso per il rischio emittente Leonteq e per l’opzione di richiamo (callable). Vale la pena aggiungere che quegli stessi 284 punti base implicano, in prima approssimazione, una probabilità cumulata di evento di credito attorno al 25-30% sui sette anni: sono ordini di grandezza, non stime puntuali, ma sono la misura esatta di ciò che si sta vendendo.
Perché funziona come recovery
Chi ha una posizione in perdita su Stellantis — in azioni o in certificati — ha davanti un problema che di solito si affronta restando esposti al titolo: si vende e si reinveste in un certificato quotato sotto la pari per abbassare la soglia di pareggio, ma il rischio di mercato resta. La CLN fa una cosa diversa: elimina la variabile che ha generato la perdita. Non serve che il titolo risalga, non serve che tenga una barriera, non serve che il piano industriale funzioni entro una certa data. Serve solo che Stellantis non incorra in un evento di credito.
È un recovery più lento di altri (il flusso cedolare erode la minusvalenza nel tempo invece di azzerarla con un unico movimento di prezzo) ma è del tutto slegato dal buon andamento azionario del titolo. E le cedole delle CLN, a differenza di quelle obbligazionarie, concorrono al recupero delle minusvalenze: un vantaggio che il semplice confronto di rendimento non cattura, e che va comunque verificato con la propria banca.
La stessa struttura risponde però anche a un secondo problema, con una platea più ampia: quello di chi ha obbligazioni lunghe comprate in un altro regime di tassi e oggi incassa cedole non competitive. È la logica della bond substitution (si vende l’obbligazione e si compra la CLN sullo stesso nome, aggiungendo rischio di credito in cambio di flusso) e in questo caso il confronto regge in tutte le finestre di richiamo.
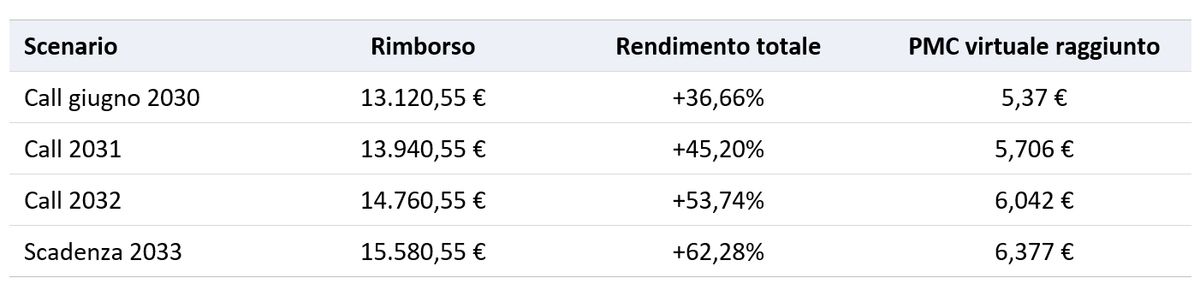
La tabella degli scenari si può leggere anche in un altro modo, ed è quello che interessa davvero a chi la posizione su Stellantis ce l'ha già. Con il titolo a 3,93 euro, il rendimento della CLN equivale alla performance che l'azione avrebbe dovuto produrre per riportare in pari un certo prezzo medio di carico, senza però doverla chiedere al titolo.
In caso di call a giugno 2030, il +36,66% pareggia un pmc di 5,37 euro. Con il richiamo al 2031, il +45,20% porta a 5,71 euro; al 2032, il +53,74% a 6,04. Portata a scadenza, il +62,28% equivale a una Stellantis virtualmente a 6,38 euro.
È un recupero lento, molto più lento di quello che promettono le strutture costruite sul prezzo. Ma ha due caratteristiche che quelle non hanno: è lineare, perché arriva mese per mese con la cedola invece di dipendere da un singolo movimento del sottostante; ed è finito, perché salvo eventi di credito la data di arrivo è nota in partenza. Chi soffre su Stellantis da due anni abbondanti e ha voluto restare sul titolo di strategie di recovery ne ha già dovute adottare più di una, e ognuna chiedeva al titolo di fare qualcosa. Questa non gli chiede niente: salvo eventi di credito, è l'ultima.
A cura di Giovanni Picone
https://freefinance.biz/