Da Natixis un Phoenix Memory Lookback su Intel, AMD, Micron e Marvell: strike sui minimi di due mesi e premi mensili condizionati dell’1,6667%.
In un settore dei semiconduttori caratterizzato da valutazioni spesso e volentieri tirate, la crescita dei ricavi può non bastare a sostenere le quotazioni. Lo dimostra Intel, colpita dalle vendite dopo la pubblicazione dei risultati del terzo trimestre e, soprattutto, di una guidance deludente per gli ultimi tre mesi dell’anno: alla debolezza dei personal computer si aggiungono vincoli produttivi che limitano la capacità di soddisfare la domanda di processori per i data center. Una combinazione che ha innescato una violenta revisione delle aspettative sul titolo. I numeri del trimestre raccontano infatti una situazione più articolata di quanto suggerisca la sola reazione del mercato. Intel ha registrato ricavi per 16,5 miliardi di dollari, in crescita del 21% su base annua, e un utile rettificato di 0,52 dollari per azione. Per il quarto trimestre, tuttavia, la società prevede ricavi compresi tra 15 e 16 miliardi e un utile rettificato di 0,25 dollari per azione. Il management si attende inoltre che la debolezza del mercato dei PC prosegua almeno nella prima metà del 2027, riducendo così la visibilità per i prossimi mesi.
Per gli investitori in certificati, la volatilità dei semiconduttori rappresenta al tempo stesso un’opportunità e un rischio. Consente infatti di strutturare premi elevati e barriere profonde, ma espone a oscillazioni che possono ridurre rapidamente la distanza dalle soglie di protezione. In questo contesto di titoli ad elevata volatilità, oltre al rendimento potenziale, assumono rilievo i meccanismi della struttura che permettono di affrontare eventuali nuove fasi di debolezza dei sottostanti. Una possibile risposta al problema del timing di ingresso è il lookback, che sostituisce il fixing di una singola giornata con una finestra di osservazione, al termine della quale lo strike di ciascun titolo viene fissato sulla chiusura più bassa rilevata nel periodo. La selezione avviene separatamente per i quattro sottostanti: i rispettivi minimi possono quindi cadere in giornate diverse. Eventuali nuove chiusure minime durante la finestra abbassano il riferimento del singolo titolo e, di conseguenza, le soglie utilizzate per i premi, il rimborso anticipato e la protezione condizionata del capitale. Il lookback rende dunque più favorevole la costruzione dei riferimenti iniziali, senza eliminare il rischio azionario. Il suo beneficio emerge soprattutto se una correzione durante la finestra viene seguita da una stabilizzazione o da un recupero.
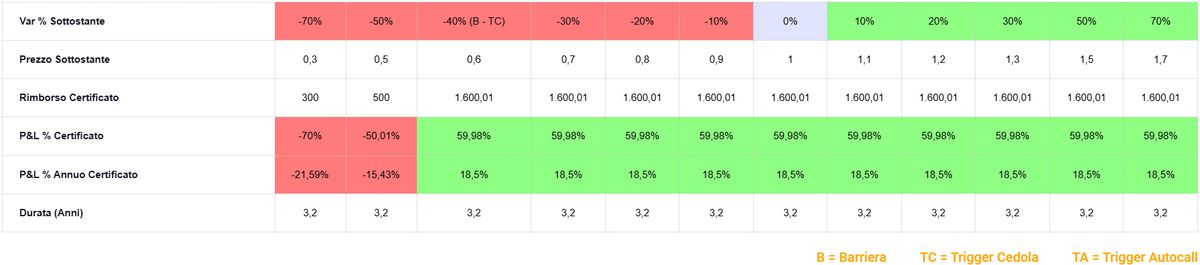
Un esempio interessante in tal senso è rappresentato dal Phoenix Memory Lookback Step Down (ISIN IT0006779463) emesso da Natixis. Il certificato, scritto su un basket composto da Intel, Marvell Technology, AMD e Micron Technology prevede il pagamento di premi condizionati dotati di effetto memoria (trigger premio posto al 60% dei rispettivi strike price) pari all’1,6667% mensile (20% p.a.), che verranno pagati a partire da febbraio 2027, ossia una volta che saranno stati fissati gli strike. La durata massima del prodotto è pari a poco più di tre anni (scadenza gennaio 2030); a partire dalla data di osservazione del 5 aprile 2027 e per le successive date a cadenza mensile, prevede la possibilità di rimborso anticipato del valore nominale, pari a 1.000 euro, qualora tutti i titoli rilevino al di sopra del 100% dei rispettivi valori di riferimento iniziali, con il trigger autocall che decresce poi dell’1% ogni mese fino al 68% dell’ultima data di osservazione prima della scadenza. Qualora si giunga alla data di osservazione finale del 3 gennaio 2030 senza che il certificato sia stato richiamato, il prodotto rimborserà il proprio valore nominale, oltre ad un ultimo premio, qualora il titolo peggiore non perda più del 40% dal valore di riferimento iniziale (barriera capitale al 60% dei valori iniziali), che verrà rilevato nella finestra compresa tra il 3 novembre 2026 e il 4 gennaio 2027 e corrisponderà, per ciascun sottostante, al prezzo di chiusura più basso osservato nelle date previste. Al di sotto del livello barriera, il valore di rimborso del certificato verrà invece diminuito della performance negativa del titolo worst of, che verrà calcolata partire dallo strike price.
Il certificato è quotato sul segmento Sedex di Borsa Italiana ad un prezzo prossimo alla parità, con un rendimento ottenibile dall’investitore pari al 18,5% su base annua, in caso di mantenimento della barriera a scadenza.
Report a cura di Pierpaolo Scandurra
www.certificatiederivati.it
DISCLAIMER
La presente avvertenza è fornita in quanto il contenuto della presente comunicazione può contenere informazioni che la rendano riconducibile alla fattispecie di “raccomandazione di investimento", secondo la definizione di cui all’art. 20 del Regolamento (UE) n. 596/2014 (la “Market Abuse Regulation”, di seguito “MAR”) ed è fornita da Certificati e Derivati S.r.l. (“CED”) in quanto soggetto rientrante nella definizione dei c.d. “esperti” ai sensi dell’art.3(34)(i) MAR e articolo 1(a) del Regolamento Delegato (UE) 958/2016 (“RD 958/2016”). CED non svolge servizi e attività di investimento nei confronti del pubblico e come tale non è soggetto all’obbligo di autorizzazione previsto dal Testo Unico in materia di intermediazione finanziaria D.LGS 58/1998.
La presente comunicazione non ha finalità commerciale ma solo informativa e come tale non risponde ai requisiti di indipendenza delle ricerche su investimenti e non è soggetta a divieto di negoziazione prima della sua divulgazione. Per informazioni su Certificati e Derivati in qualità di produttore delle raccomandazioni, sulla presentazione delle raccomandazioni e sulle posizioni e conflitti di interesse del produttore, si prega di cliccare qui.