Lo switch to improve è la vendita di un certificato che sta funzionando per comprarne un altro con caratteristiche migliori: cedola più alta, scadenza più adatta o meno capitale a rischio. Ieri, martedì 3 novembre, il VIX ha chiuso a 20,83, in calo di 0,32 punti (−1,5%) rispetto ai 21,15 di lunedì, quando era tornato sopra 20 per la prima volta da luglio. Con la volatilità più alta i certificati reagiscono diversamente ai movimenti dei sottostanti, mostrando più o meno resilienza, rendendo il contesto perfetto per attivare la strategia dello switch to improve.
Cos'è lo “switch to improve”?
Con il termine “switch to improve” ho definito la sostituzione di un certificato con un altro che, a parità di rischio offre maggiore rendimento o, a parità di rendimento, presenta minore rischio (o, idealmente, entrambi).
Lo switch to improve si applica su posizioni “sane”, quindi non serve a recuperare una perdita, compito per cui esiste lo switch to recovery, ma a ottimizzare quello che si ha già in portafoglio. Le leve sono sempre le stesse: un flusso cedolare più alto, un prezzo di acquisto più basso di quello di vendita (che permette di liberare capitale), una scadenza più adatta allo scenario che ci si aspetta, una distanza dalla barriera più ampia, un basket di sottostanti più equilibrato. Raramente si migliorano tutte insieme: quasi sempre si guadagna su qualcosa e si concede qualcosa d'altro e il lavoro consiste appunto nel capire se la sostituzione è conveniente o meno.
Switch to improve risk on, risk off e perfetto: che differenza c'è?
Nello switch risk on si accetta più rischio per avere più rendimento, nello switch risk off si rinuncia a una parte del rendimento per avere meno rischio, nello switch perfetto si migliorano tutti e due.
- Switch risk on: si passa da un certificato più protettivo ad uno meno protettivo, aumentando leggermente il rischio e incrementando sensibilmente il rendimento. Un esempio è vendere un certificato con barriera più protettiva per acquistarne uno con minore buffer da barriera, aumentando sensibilmente il coupon. Questo tipo di switch ha senso quando si ha una view positiva sui sottostanti o si vuole puntare ad un rimbalzo dei mercati e ad una diminuzione di volatilità.
- Switch risk off: si passa a un certificato meno protettivo ad uno molto più protettivo, rinunciando ad una piccola parte di rendimento. Un esempio è vendere un certificato su azioni e acquistarne uno su indici azionari: diminuisce la volatilità e il rischio ma anche il rendimento. È lo switch tipico di chi si aspetta che la volatilità continui a salire: si passa da certificati aggressivi a certificati difensivi e resilienti, ricostruendo il buffer finché il premio sulla lineare è ancora alto.
- Switch perfetto: si aumenta il rendimento e contemporaneamente si riduce il rischio. Nei miei canali telegram chiamo questi switch “no brainer”: quando si riesce ad ottenere un migliore connubio rischio/rendimento nella maggior parte degli scenari si è trovato lo switch perfetto. È raro trovarlo ma non impossibile.
Perché con il VIX sopra 20 si aprono le occasioni di switch?
Perché ogni prodotto reagisce diversamente all’aumento di volatilità a seconda della sua struttura (concetto di resilienza) e ogni emittente prezza diversamente durante le correzioni: ci saranno prodotti più resilienti e più “a premio” e ci saranno prodotti meno resilienti e più “a sconto”. In più con l’aumento della volatilità arriva il “panic selling”: alcuni investitori tendono a vendere in forte sconto ed è possibile acquistare qualche centesimo sopra il bid, con rendimento ancora più alto rispetto ad una fase di mercato standard.
Certificati resilienti e certificati che seguono la lineare: qual è la differenza?
Un certificato resiliente perde molto meno dei suoi sottostanti e quota molto sopra il loro valore lineare; un certificato che segue la lineare si muove quasi come il sottostante peggiore.
Il valore lineare è quanto varrebbe il certificato se replicasse in modo diretto l'andamento del worst-of, cioè del sottostante peggiore del basket. Il premio sulla lineare è la differenza tra il prezzo del certificato e questo valore. Facciamo un esempio: se il worst-of ha perso il 40% dallo strike e il certificato quota 93, il valore lineare è 60 e il premio sulla lineare è di 33 punti, cioè circa il 35% del prezzo, che è il modo in cui lo esprimiamo in piattaforma FreeFinance PRO. Il mercato, in altre parole, sta riconoscendo alta probabilità che quel certificato rimborserà il nominale e le cedole future.
La cosa interessante è che questo premio non resta fisso. Nella prima fase di una correzione sale: il worst-of scende, il certificato quasi non si muove, e quella è la fase in cui la resilienza si può monetizzare. Se poi il worst-of si avvicina alla barriera, e ancora di più se si avvicina anche la scadenza, il premio si sgonfia e il prezzo comincia a scendere più velocemente della lineare. A quel punto uscire significa di solito uscire nel momento peggiore.
Ecco perché la resilienza va sfruttata e non solo osservata. Una struttura protettiva si paga in termini di rendimento, quindi ha senso pagarla se nello scenario negativo la si sfrutta: vendendo il certificato finché il premio sulla lineare è ancora alto e spostando il capitale su un prodotto che, a prezzi simili, offre di più. Chi tiene sempre tutto fino a scadenza sta pagando una protezione che non usa. Le fasi della resilienza e il momento giusto per uscire le abbiamo spiegate nel webinar «Battere l'S&P 500 con i Certificati di investimento: Corso Accelerato sulla RESILIENZA».
Come si trovano i certificati da switchare?
Per applicare in concreto lo switch to improve abbiamo costruito diversi tool in piattaforma FreeFinance PRO:
1. «Da gestire ora», tab «Lineare»: chi è candidato alla vendita. «Da gestire ora» è il centro operativo della Home e raggruppa, tab per tab, le posizioni del portafoglio che richiedono attenzione: Barriera, Autocall, Lineare, Call possibili, Target P&L e Concentrazione. Per lo switch to improve la tab da aprire è «Lineare»: elenca i certificati in portafoglio che hanno un premio sulla lineare superiore al 10%, e dal 20% in su compare il suggerimento «Considera take profit». Sono i certificati resilienti di cui parlavamo: hanno perso poco mentre i sottostanti scendevano, hanno già monetizzato una parte importante del rendimento atteso e il loro prezzo incorpora una resilienza che oggi si può incassare. Se il mercato continua a correggere quei certificati tenderanno a perdere più degli altri perché ad oggi hanno un alto premio sulla lineare.
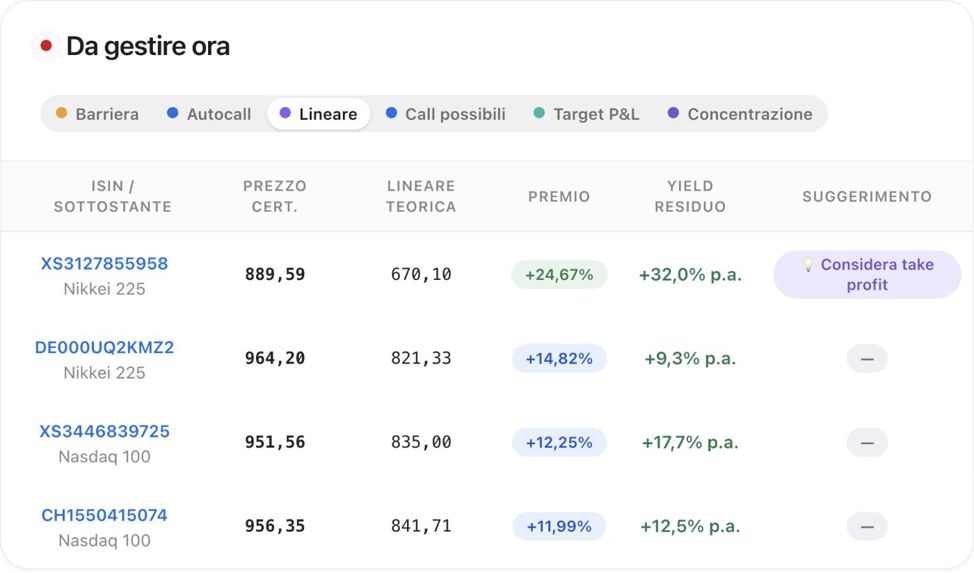
FreeFinance PRO, Home, sezione «Da gestire ora», tab «Lineare»: per ogni certificato il prezzo, la lineare teorica, il premio sulla lineare e il rendimento residuo. Il certificato sul Nikkei 225 con un premio del 24,67% ha il suggerimento «Considera take profit», gli altri tre, con un premio tra il 12% e il 15%, non ancora. Dati del 4 novembre 2026.
2. La tab «Resilienza» della scheda: se la finestra è ancora aperta. Nella scheda del certificato, la tab «Resilienza» riporta il Valore Lineare, il Valore Futuro e il prezzo bid, e tre riquadri: «Resilienza adesso», cioè come tiene oggi, «Resilienza finora», cioè come ha tenuto nei giorni di stress reale, e il «Verdetto», una frase che li riassume, per esempio «Resiliente al momento, Molto Resiliente finora». Le categorie sono quattro: Molto Resiliente, Resiliente, Poco Resiliente, Non Resiliente. Per lo switch la lettura è semplice:
- Molto Resiliente o Resiliente, con un premio sulla lineare alto: il certificato sta proteggendo ed è il momento in cui si vende bene. Se il buffer dalla barriera si è ridotto rispetto all'emissione, è la finestra per valutare lo switch to improve;
- Poco Resiliente o Non Resiliente: la protezione sta cedendo e il prezzo scende più velocemente della lineare. Vendere adesso significa spesso realizzare la perdita nel momento peggiore: si valuta di portarlo a scadenza o di usare lo switch to recovery;
- «Non testata» o «Non valutabile»: i sottostanti non sono mai scesi abbastanza, o sono sopra il livello iniziale, per mettere alla prova il certificato. È facile sembrare resilienti quando i mercati salgono.
Il grafico del certificato contro il worst-of, a base 100, completa la lettura con quattro zone: guadagno sopra 100, tenuta tra 95 e 100, pressione tra 80 e 95, cedimento sotto 80. Un certificato che resta in zona di tenuta mentre il worst-of crolla è un candidato ideale allo switch. È comunque una valutazione storica: come ricorda la piattaforma, il comportamento passato non garantisce quello futuro.
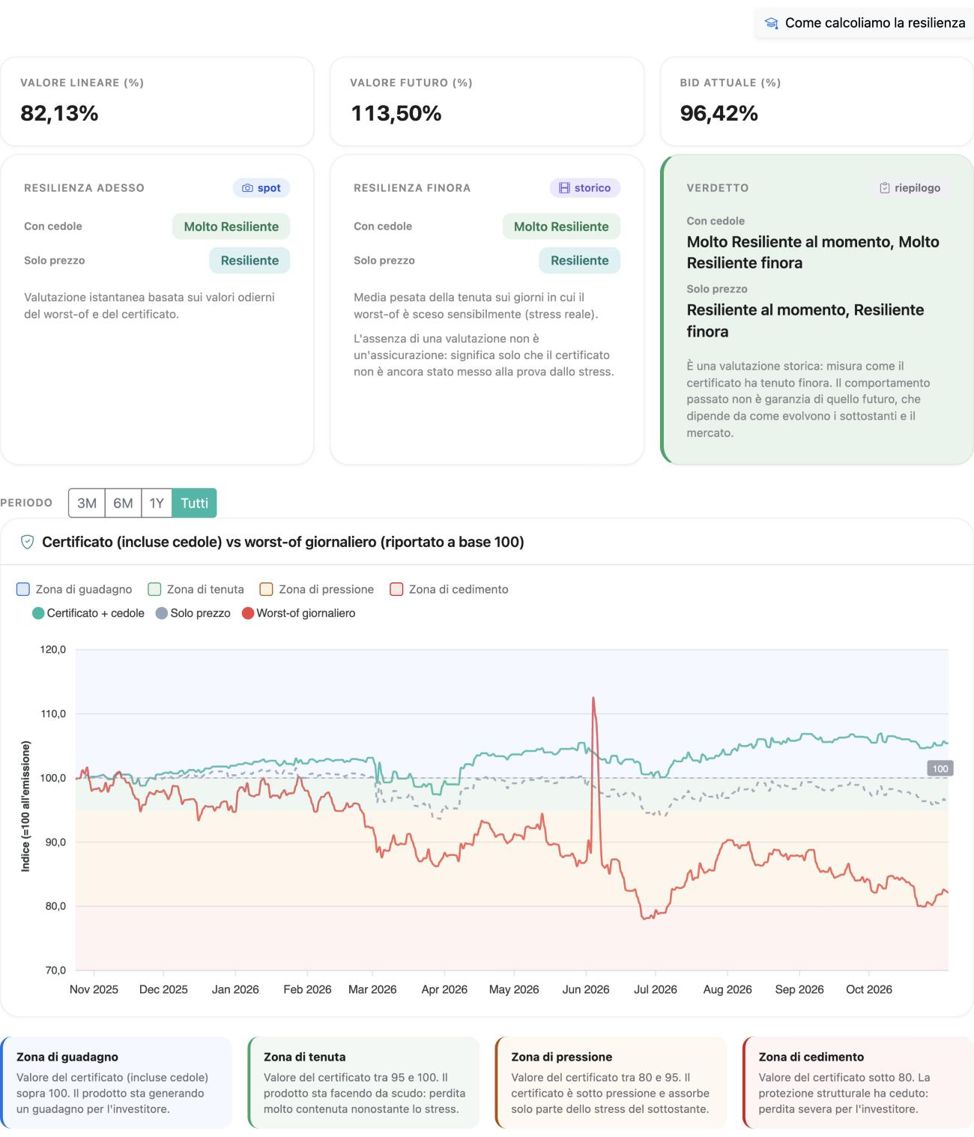
La tab «Resilienza» di DE000UQ2KMZ2, un Phoenix Memory Step Down di UBS su S&P 500, Eurostoxx Banks, Nikkei 225 e iShares China Large-Cap ETF: il certificato quota 96,42 contro un valore lineare di 82,13 e il verdetto è «Molto Resiliente al momento, Molto Resiliente finora». Nel grafico la curva del certificato con le cedole resta sopra 100 anche quando il worst-of scende nelle zone di pressione e di cedimento. Dati del 4 novembre 2026.
3. Il certificato da comprare: chi segue di più la lineare. Il certificato su cui spostarsi va scelto in base alla propria view sui sottostanti. La caratteristica da cercare è un prezzo vicino al suo valore lineare: un certificato che segue di più il sottostante, a parità di prezzo, ha più spazio per apprezzarsi in caso di rimbalzo e di solito paga una cedola più alta.
4. Lo strumento Switch: il confronto prima e dopo. Dal menu Tool, Switch, si sceglie la modalità «Switch to Improve», si selezionano le posizioni da vendere, con il valore liberato e le cedole residue a cui si rinuncia, e si inserisce l'ISIN del certificato da comprare. Lo strumento mette i due lati a confronto, «Prima dello switch» e «Dopo lo switch»: coupon futuri, rendimento residuo, distanza dalla barriera, scadenza media, profitto futuro, emittenti e sottostanti, più il cash flow netto, il payoff atteso per scenario di mercato e gli scenari con il worst-of a −20%, 0% e +20%. L'ipotesi si può salvare e, se convince, applicare al portafoglio; l'ordine vero, naturalmente, si dà al proprio broker. Una volta in portafoglio, la tab «Analisi del rendimento» della scheda mostra cosa rende il nuovo certificato in ogni scenario, dall'autocall alla scadenza.
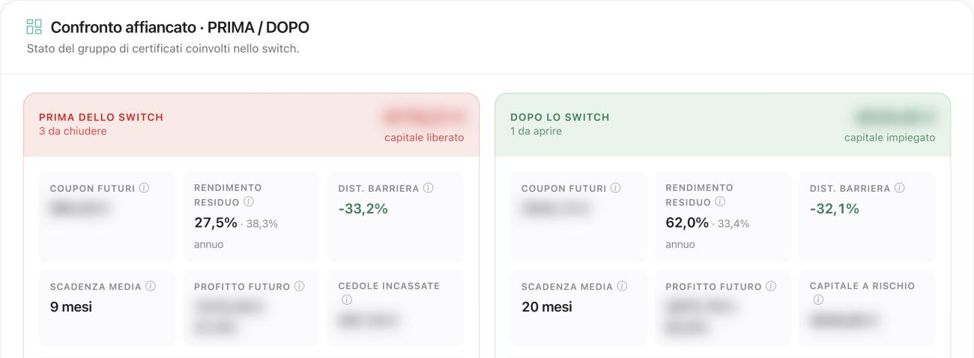
Tool, Switch, modalità «Switch to Improve», passo «Confronta»: a sinistra i tre lotti di DE000VJ44A28 da vendere a 93,71, a destra IT0006777798 da comprare a 927,96. Il rendimento residuo passa da 27,5% a 62,0%, la distanza dalla barriera da −33,2% a −32,1%, la scadenza media da 9 a 20 mesi. Importi in euro oscurati. Dati del 3 novembre 2026.
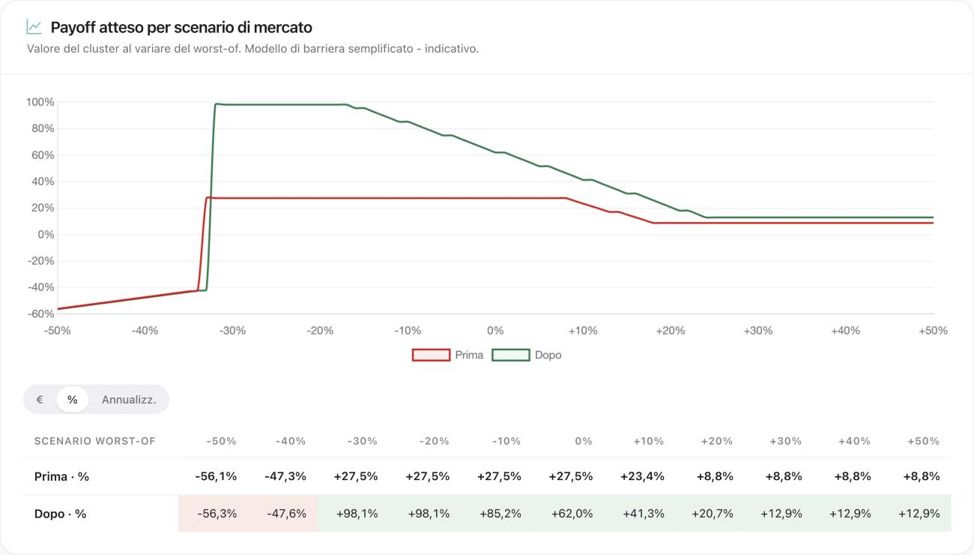
Nella stessa pagina, il payoff atteso per scenario di mercato, in percentuale: con il worst-of tra −30% e +50% la linea dopo lo switch sta sopra quella prima dello switch; sotto la barriera i due certificati perdono in modo simile. Il modello è semplificato e indicativo.
Un esempio pratico dal mio portafoglio
Sul mio personale portafoglio ho effettuato tantissime operazioni di switch to improve, l’ultima è del 2 novembre ed è un caso utile proprio perché non migliora tutto: guadagna su cedola e scadenza e concede qualcosa sul buffer.
Il punto di partenza è DE000VJ44A28, un certificato di Vontobel su Coinbase, Newmont e Barrick Gold. Avevo acquistato il certificato il 15 aprile a 99.90 euro, il 14 maggio a 100.20 euro e il 15 giugno a 94,80 euro. Considerando i premi ricevuti, il mio capitale a rischio era rispettivamente: 88.20 euro, 90.45 euro e 87 euro.
Coinbase, il worst-of, era già scesa molto, e lo stesso giorno Morgan Stanley l'ha portata a Underweight, con il prezzo obiettivo tagliato da 258 a 120 dollari. Potevo applicare diverse strategie: vendere a 93,71 euro – sarei stata in guadagno su tutte e 3 le operazioni in ogni caso; sostituire la posizione o tenerla. Ho deciso di sostituirla aumentando il rendimento e la scelta è caduta su IT0006777798 di Natixis, sugli stessi tre sottostanti più Alibaba.
| | DE000VJ44A28 (venduto) | IT0006777798 (comprato) |
| Emittente | Vontobel | Natixis |
| Sottostanti | Coinbase, Newmont, Barrick Gold | Coinbase, Newmont, Barrick Gold, Alibaba |
| Prezzo dell'operazione | 93,71 (base 100) | 927,96 (base 1.000) |
| Cedola mensile | 1,95 euro su 100 | 23,96 euro su 1.000 |
| Cedola annua sul nominale, lorda | 23,4% | 28,75% |
| Cedola annua sul nominale, netta (26%) | 17,32% | 21,28% |
| Cedola annua sul prezzo pagato, lorda | 24,97% | 30,98% |
| Buffer dalla barriera | 33,63% | 27,81% |
| Scadenza | agosto 2027 | settembre 2029 |
| Rimborso a valori invariati | 119,50 ad agosto 2027 | 1.622,91 a dicembre 2028 (autocall) |
| Rendimento a valori invariati | 27,52% (36,53% annuo) | 74,89% (35,83% annuo) |
| Prossima data di valutazione | 4 novembre 2026 | 4 novembre 2026 |
Rendimenti lordi calcolati sui prezzi dell'operazione del 2 novembre. Su cedole e plusvalenze dei certificati l'aliquota è del 26%.
Il flusso cedolare sale in modo sensibile, da 23,4% a 28,75% annuo sul nominale: la differenza è di 44,6 centesimi al mese ogni 100 euro investiti, cioè ogni cedola equivale a comprare il nuovo certificato 4,46 euro più in basso su 1.000 di nominale, con una probabilità di mancare la cedola che oggi è bassa, dato che entrambi i buffer sono sufficientemente ampi. Il capitale a rischio scende leggermente, perché il prezzo di vendita, 93,71, è più alto del prezzo di acquisto, 92,80 in base 100. La scadenza si allunga di oltre due anni, e questo è un elemento importante: se Coinbase continuasse a scendere, il vecchio certificato si troverebbe vicino alla barriera e vicino alla scadenza nello stesso momento, una combinazione che toglie quasi tutta la resilienza, mentre il nuovo ha più tempo per recuperare.
Il rendimento annualizzato a valori invariati è simile, 36,53% contro 35,83%, ma l'analisi del rendimento di FreeFinance PRO mostra che in caso di rimbalzo di Coinbase il nuovo certificato può guadagnare di più, sia in termini assoluti sia annualizzati. Gli scenari sono tre: 147% annuo in caso di autocall immediato, che però richiederebbe un forte rimbalzo di tutti i sottostanti; 35,83% annuo fino a dicembre 2028 se i sottostanti restano fermi; 34,54% annuo fino a scadenza, a settembre 2029, uno scenario che si verificherebbe solo con un'ulteriore correzione del worst-of superiore a circa l'11% dai valori attuali.
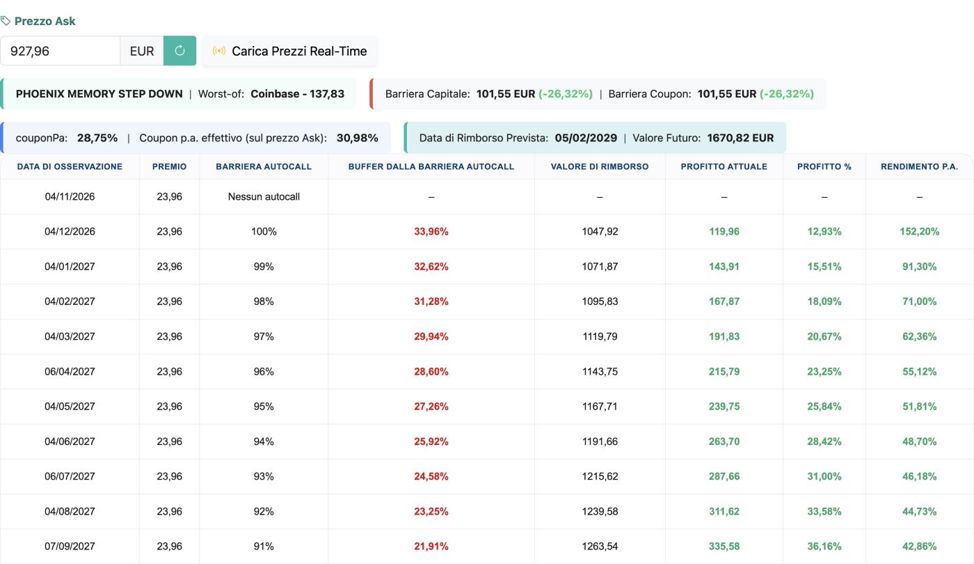
La tab «Analisi del rendimento» di IT0006777798 con il prezzo di acquisto di 927,96: cedola effettiva del 30,98% sul prezzo e, per ogni data di osservazione, barriera autocall, valore di rimborso e rendimento annuo in caso di richiamo. Dati del 3 novembre 2026: con Coinbase più bassa rispetto al 2 novembre, il rimborso previsto a valori invariati si sposta a febbraio 2029.
Cosa si concede, invece? Il buffer dalla barriera scende da 33,6% a 27,8%, il basket si allarga ad Alibaba e cambia l'emittente. Su Alibaba, che oggi è il best-of del basket, pesano positivamente le notizie su possibili acquisti a sostegno del mercato cinese.
Secondo le tipologie viste sopra, si può definire uno switch risk on, perché aumenta il rendimento a fronte di un buffer un po' più stretto, ma non del tutto, perché allunga la scadenza e riduce leggermente il capitale a rischio, due elementi da switch risk off. Detto in altre parole: se Coinbase continua a scendere, è probabile che il nuovo certificato regga meglio, grazie alla cedola più alta e al tempo in più; se Coinbase rimbalza, il vecchio avrebbe dalla sua la scadenza vicina, che tira su il prezzo, il nuovo la cedola più alta e un autocall più vicino, che scende nel tempo. La spinta, nei due casi, è comparabile.
Una nota a margine: per entrambi i certificati la prossima data di valutazione è il 4 novembre, una coincidenza rara tra prodotti di emittenti diversi. In uno switch è un dettaglio da controllare sempre, perché vendere poco prima di una data di osservazione può voler dire rinunciare a una cedola già quasi maturata.
Cosa controllare prima di fare uno switch?
Sei elementi, sempre insieme: cedola netta, prezzo, buffer, scadenza, sottostanti ed emittente.
- Cedola netta e rendimento a scenario: non solo la cedola annua, ma il rendimento nei diversi scenari dell'Analisi del rendimento, al netto del 26%
- Capitale a rischio: vendere a un prezzo più alto di quello a cui si compra riduce l'esposizione; il contrario la aumenta
- Buffer dalla barriera e resilienza: quanto può scendere ancora il worst-of e come si è comportato il certificato quando i sottostanti erano sotto stress
- Scadenza e date di osservazione: più tempo protegge in uno scenario negativo; una cedola vicina all'osservazione va considerata nel prezzo
- Sottostanti: un basket più largo cambia il worst-of possibile e la correlazione tra i titoli
- Emittente e mercato: spread denaro-lettera, qualità del market making e concentrazione per emittente nel portafoglio
Lo strumento Switch di FreeFinance PRO mette tutti questi elementi uno accanto all'altro, prima e dopo l'operazione, mentre la tab «Resilienza» dice se il certificato da vendere è ancora nella finestra giusta: così la decisione si basa sul confronto e non sulla sola cedola.
L'operazione descritta è un esempio a scopo educativo, con i prezzi del 2 novembre 2026, e non è una raccomandazione di investimento. I certificati sono prodotti complessi che possono comportare la perdita del capitale.
Francesca Fossatelli - www.freefinance.biz
Segui Francesca Fossatelli e FreeFinance su Telegram
Clicca qui per info sulla piattaforma FreeFinancePRO