La prossima settimana vedrà protagoniste Federal Reserve e BCE, con le rispettive decisioni sui tassi d'interesse. Ma prima ancora di conoscere le loro scelte, possiamo osservare come si stanno posizionando gli operatori.
Attraverso Mc4 confrontiamo S&P500 e Stoxx50, passando dalla semplice lettura dei prezzi a ciò che si nasconde nel mercato delle opzioni.
Cosa raccontano i prezzi
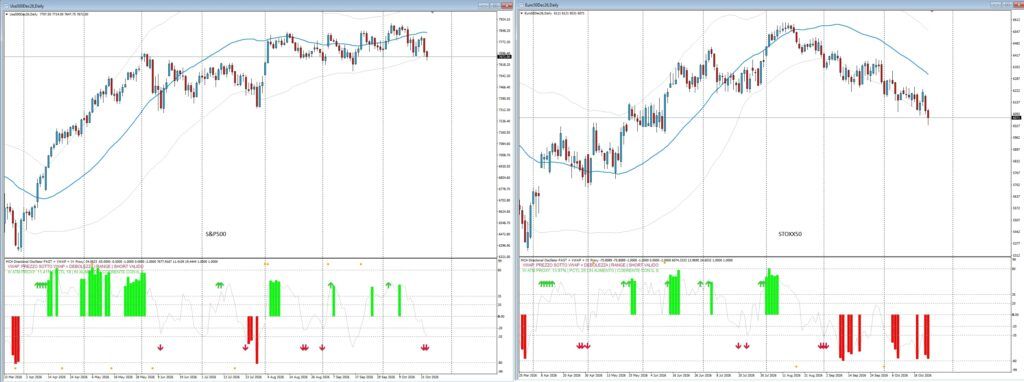
L'S&P500 mostra un indebolimento della struttura, con le ultime quotazioni sotto il Vwap. Mc4 Directional Fast è tornato in territorio negativo e segnala una perdita di forza, mentre il VI ATM Proxy è in aumento.
Lo Stoxx50 presenta una situazione più compromessa: prezzi stabilmente sotto il Vwap, successione di massimi decrescenti e Directional Fast intorno a -75. La pressione ribassista è quindi più intensa rispetto al mercato americano.
Fin qui abbiamo osservato ciò che accade sui grafici. Ma come si stanno distribuendo i rischi sulle opzioni?
La struttura monetaria: cosa si nasconde dietro ai prezzi?
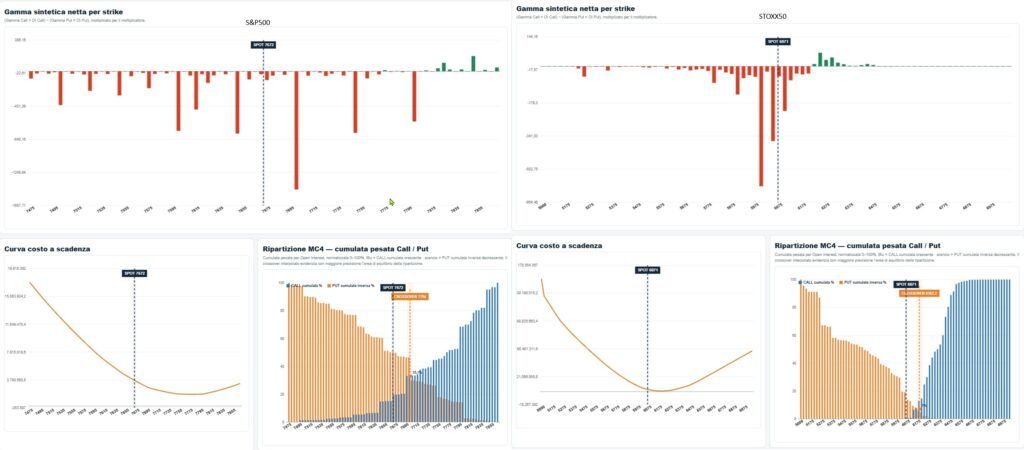
L'analisi Mc4 evidenzia entrambi gli indici sotto i rispettivi crossover, ma con caratteristiche differenti.
Sull'S&P500 il crossover si colloca a 7704. Il mercato lavora poco sotto questa soglia, con una distribuzione dominata dalla gamma sensibilità put, particolarmente concentrata a 7695 e su alcuni strike inferiori. Un recupero del crossover potrebbe favorire un riequilibrio della ripartizione, mentre un'ulteriore discesa verso queste concentrazioni renderebbe importante verificare le necessità di copertura degli hedger.
Lo Stoxx50 presenta una configurazione più sbilanciata. Il crossover si trova a 6162, mentre il prezzo lavora intorno a 6071. Le maggiori concentrazioni di gamma sensibilità put sono vicine alle quotazioni, soprattutto tra 6000 e 6075. In presenza di esposizioni nette negative degli intermediari, un ulteriore ribasso potrebbe richiedere vendite di future per adeguare le coperture, amplificando il movimento.
Il ritorno verso i rispettivi crossover sarebbe invece il primo elemento da osservare per valutare un possibile riequilibrio monetario.
La volatilità racconta una storia diversa
I nuovi indicatori MC4 Research Signals aggiungono un'informazione interessante.
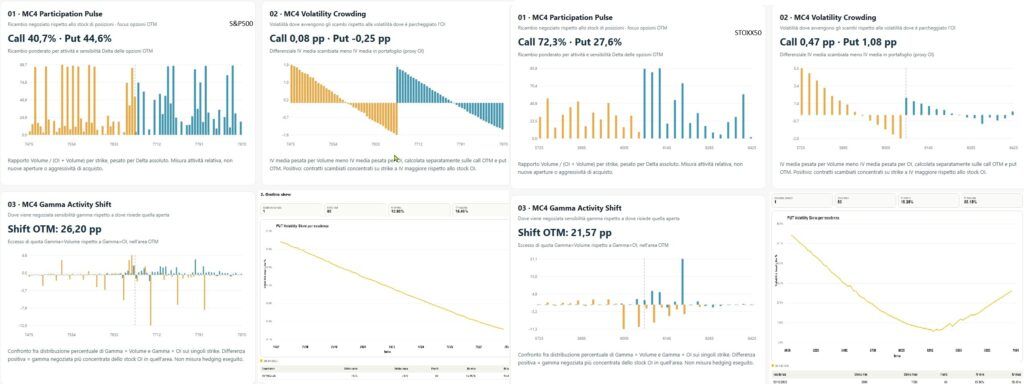
Sull'S&P500 l'attività relativa delle opzioni OTM appare abbastanza equilibrata tra Call e Put, con una lieve prevalenza Put. Sullo Stoxx50, invece, la partecipazione relativa è decisamente più concentrata sul lato Call, nonostante la forte debolezza dei prezzi.
Questo non significa necessariamente che gli operatori stiano scommettendo su un rialzo: l'indicatore misura l'attività negoziata rispetto alle posizioni esistenti, non la direzione degli acquisti.
Anche le curve di volatilità mostrano un costo della protezione maggiore sulle Put più lontane. Sullo Stoxx50, in particolare, Mc4 Volatility Crowding segnala una maggiore concentrazione degli scambi su Put con volatilità superiore a quella delle posizioni già aperte.
È proprio questo il dato interessante: prezzi, attività sulle opzioni e volatilità non raccontano necessariamente la stessa storia.
Cosa osservare dopo Fed e BCE
L'attenzione sarà rivolta soprattutto alla reazione dei prezzi rispetto ai crossover e all'evoluzione della volatilità implicita. Un recupero accompagnato da una riduzione della pressione sulle Put indicherebbe condizioni di maggiore stabilità; un ulteriore deterioramento dei prezzi, insieme a volatilità crescente, renderebbe invece più importante il ruolo delle coperture.
Non conosciamo in anticipo le decisioni delle banche centrali né le reazioni dei mercati. Possiamo però osservare la struttura monetaria con cui gli operatori arrivano a questi appuntamenti.
È questa la differenza tra cercare di prevedere i prezzi e comprenderne i meccanismi.
Il prezzo è solo il risultato finale. Quello che ci interessa davvero è capire cosa lo sta muovendo.