Snam colloca il 5% di Industrie De Nora a 6,69 euro per azione. Il titolo, che vantava uno dei quadri tecnici migliori del listino, cede oltre il 12% in una seduta. Non è una contraddizione: è la differenza tra il valore di un’azienda e il prezzo delle sue azioni in un giorno preciso.
L’operazione in breve
Asset Company 10, interamente controllata da Snam, ha collocato circa 10 milioni di azioni ordinarie di Industrie De Nora, pari al 5% del capitale sociale, attraverso una procedura di accelerated bookbuilding riservata a investitori istituzionali. I numeri dell’operazione:
- Prezzo di offerta: 6,69 euro per azione
- Ricavo lordo: circa 67 milioni di euro
- Le azioni cedute derivano dalla conversione di azioni a voto plurimo in azioni ordinarie
- Dopo la vendita, Asset Company 10 mantiene circa 33 milioni di azioni a voto plurimo, pari al 16,6% del capitale
- Impegno a non disporre della partecipazione residua per almeno 90 giorni dalla data di regolamento
L’operazione è stata coordinata da Goldman Sachs come Sole Bookrunner, con l’assistenza legale di Latham & Watkins, e rientra nel programma di asset rotation previsto dal piano industriale di Snam.
Il paradosso: quadro tecnico eccellente e -12% nella stessa seduta
Industrie De Nora arrivava a questa giornata con uno dei profili tecnici più solidi di Piazza Affari: TLR Rating a un soffio da 7, il massimo assoluto della scala, situazione tecnica ottimale sia sul breve sia sul lungo periodo, confermata dal Meteo Borsa e da un grafico radar in configurazione piena. Eppure oggi il titolo cede circa il 12%.
Non è una contraddizione — Gli indicatori tecnici misurano lo stato del trend costruito nelle settimane precedenti: momentum, medie mobili, volumi, forza relativa. Sono fotografie di un percorso. Un collocamento istituzionale è invece un evento improvviso di natura tecnica, che non ha nulla a che vedere con l’andamento del business. In altre parole: il TLR raccontava dove il titolo era arrivato, il -12% racconta cosa è successo stamattina.
Nella seduta di oggi 22 settembre alle 10:45 il titolo tratta a 6,495 euro con un -12,17%. Ricostruendo il percorso, il quadro diventa chiaro:
- Chiusura precedente: circa 7,39 euro
- Prezzo di collocamento: 6,69 euro — uno sconto di circa il 9,5% rispetto alla chiusura
- Prezzo attuale: 6,46 euro — il 3,4% sotto il prezzo di collocamento
È l’ultimo passaggio a essere il più significativo. Il titolo non si è fermato al livello del collocamento: lo ha superato al ribasso.
Sotto il prezzo di collocamento: cosa significa davvero
Quando un blocco di azioni viene collocato a prezzo scontato, lo sconto serve a compensare il rischio degli investitori istituzionali nell’assorbire rapidamente una grande quantità di azioni, che il mercato normale impiegherebbe settimane a digerire. Se il prezzo di Borsa rimane intorno al valore di collocamento, significa che il prezzo iniziale era adeguato. Se invece scende sotto quel livello, il messaggio è chiaro: lo sconto non era sufficiente. Gli investitori che hanno acquistato, ad esempio, a 6,69 euro si trovano già in perdita, mentre il titolo resta sotto pressione finché il prezzo non supera nuovamente quel valore, che diventa così una resistenza tecnica fondamentale.
Il riferimento operativo della giornata — 6,69 euro non è più solo un prezzo di collocamento, è diventato una resistenza tecnica.
La fotografia del “prima”: tutti gli indicatori al massimo
I dati tecnici visibili sulla scheda alle 9:13 riflettono ancora la situazione alla chiusura precedente — il mercato era appena aperto, e la piattaforma segnala l’anomalia con un indicatore di avviso accanto ai riquadri. Quello che si vede, quindi, è esattamente la fotografia del titolo il giorno prima del collocamento. Ed è impressionante:
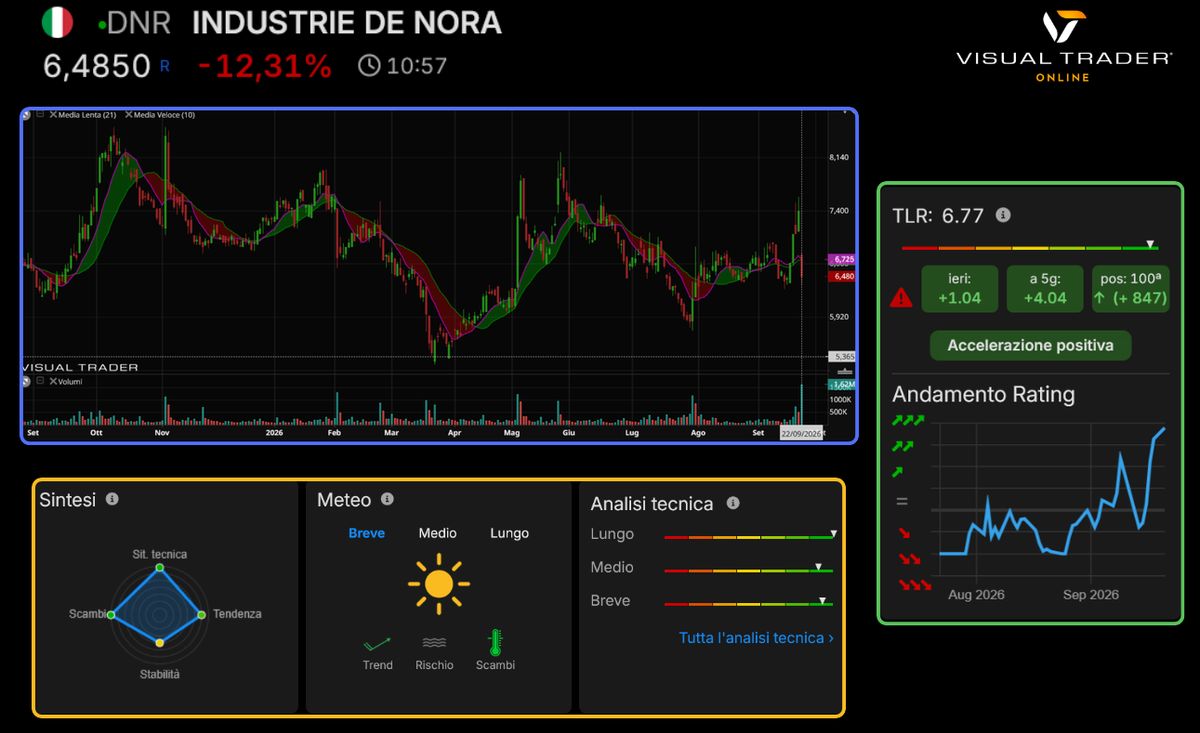
Industrie De Nora - Panoramica tecnica, TLR, Sintesi e grafico Radar in Visual Trader Online
- TLR Rating a 6,77 — nella fascia più alta della scala 1-7
- +1,04 nella seduta precedente e +4,04 negli ultimi cinque giorni
- Analisi tecnica in triple green: lungo, medio e breve periodo tutti in zona favorevole
- Meteo Borsa: sole pieno sul breve termine, con Trend, Rischio e Scambi tutti in verde
- Primo posto tra i titoli con aumento degli scambi su trend positivo
Proprio per questi aspetti il caso è istruttivo. Non stiamo osservando un titolo debole che scende: stiamo osservando il titolo tecnicamente più forte del listino che perde il 12% per una ragione che non ha nulla a che vedere con il suo trend, i suoi volumi o i suoi fondamentali.
La lezione, in una riga: Nessun quadro tecnico, per quanto perfetto, protegge da un evento di offerta. Gli indicatori misurano come si stava muovendo il titolo; un collocamento cambia quante azioni ci sono sul mercato. Sono due piani che non si parlano.
Perché un collocamento fa scendere il prezzo
Ci sono almeno 4 motivazioni.
1) Effetto calamita sul prezzo: Gli investitori istituzionali hanno comprato a 6,69 euro. Se il titolo trattava sopra quel livello prima dell’annuncio, chi ha partecipato ha ottenuto uno sconto — ed è normale che sia così, perché quello sconto è il compenso per assorbire un blocco di azioni in un colpo solo.
Ma il mercato non può avere due prezzi per la stessa azione. Il prezzo di Borsa converge quindi verso quello di collocamento, e lo fa rapidamente.
2) Aumento del flottante: azioni precedentemente non scambiabili diventano liquide, aumentando l’offerta. Più azioni disponibili a parità di domanda portano a una discesa del prezzo.
3) L’ombra del 16,6% che resta: Questo è l’aspetto che pesa di più nel medio termine, e che molti sottovalutano. Dopo la vendita, Asset Company 10 detiene ancora il 16,6% del capitale. Il mercato ora sa una cosa che prima poteva solo ipotizzare: Snam è un venditore. E chi ha venduto una volta può vendere ancora.
Nel gergo finanziario questa situazione si chiama “overhang” — letteralmente, ciò che incombe. È l’attesa di ulteriore offerta futura, e tende a comprimere il prezzo anche quando nessuno sta effettivamente vendendo.
4) Il segnale implicito: la vendita da parte di un azionista di riferimento può essere interpretata come un giudizio negativo sul prezzo, spingendo il mercato a rivederlo al ribasso.
Il lock-up a 90 giorni: la data da segnare sul calendario
Il venditore si è impegnato a non disporre della partecipazione residua per almeno 90 giorni dalla data di regolamento. È il cosiddetto lock-up: un vincolo contrattuale che serve a rassicurare chi ha appena comprato, garantendo che non arrivi altra offerta a breve.
Per l’investitore significa che : Nei prossimi tre mesi non arriveranno altre azioni da questo azionista, il che rimuove l’incertezza immediata. Ma alla scadenza il tema si riapre, e il mercato tende a prezzarlo in anticipo.
È esattamente la dinamica che avevamo raccontato per SpaceX, dove la fine del primo periodo di lock-up rimetteva potenzialmente sul mercato centinaia di milioni di azioni. Stessa meccanica, dimensioni diverse.
→ Leggi anche: SpaceX: grafico interattivo, analisi e lock-up
Snam: perché reagisce in modo composto
L’altra faccia dell’operazione spiega perché i due titoli si comportano in modo così diverso.
Per Industrie De Nora, dai dati dell’operazione si ricava una capitalizzazione nell’ordine di 1,3 miliardi di euro: quei 10 milioni di azioni rappresentano il 5% dell’intera società, immessi sul mercato in un’unica soluzione. È un evento significativo in rapporto alle dimensioni.
Per Snam, che è una delle principali utility del FTSE MIB, 67 milioni di euro sono una cifra marginale rispetto al proprio bilancio. Non è un’operazione che cambia i numeri del gruppo: è un tassello di un programma di asset rotation già dichiarato nel piano industriale.
Ed è questa la ragione della situazione tecnica più regolare del titolo: il mercato non deve riprezzare nulla. L’operazione era prevista, l’importo è contenuto, e il capitale liberato viene riallocato verso la piattaforma infrastrutturale del gas — cioè verso il core business, in coerenza con la strategia energetica integrata annunciata.
Un’asimmetria da ricordare — La stessa operazione può essere marginale per chi vende e determinante per la società le cui azioni vengono vendute.
(Redazione)
Questo articolo ha finalità esclusivamente informative e divulgative e non costituisce consulenza in materia di investimenti, sollecitazione al pubblico risparmio né raccomandazione personalizzata ai sensi della normativa vigente (MiFID II, D.Lgs. 58/1998). I rendimenti passati non sono indicativi di quelli futuri. Prima di ogni decisione di investimento è opportuno valutare la propria situazione finanziaria, i propri obiettivi e la propria tolleranza al rischio, eventualmente rivolgendosi a un consulente abilitato.