Certificati Low Barrier a confronto: il Citigroup su banche italiane e Stellantis combina struttura callable, barriera capitale al 35%, premi mensili potenziali dell’1,13% (trigger 40%) e prezzo sotto la pari. Ecco perché emerge dalla selezione e quali rischi restano.
Ridurre il rischio azionario senza rinunciare del tutto alle opportunità di rendimento: nell’attuale fase di mercato è un’esigenza che può trovare spazio anche in portafogli che mantengono una visione costruttiva sulle Borse. Per adottare un approccio più prudente, infatti, non occorre necessariamente attendersi un’inversione del trend. Può bastare la consapevolezza che le variabili da monitorare sono aumentate e che il margine per assorbire eventuali delusioni si è ridotto.
Il primo nodo resta il rapporto tra inflazione e tassi di interesse. Le ultime indicazioni sui prezzi statunitensi hanno riportato l’attenzione sulla persistenza delle pressioni inflazionistiche, mentre i rendimenti obbligazionari elevati rendono più impegnativo il confronto con le valutazioni azionarie. In questo contesto, il mercato deve interrogarsi sia sulla traiettoria della politica monetaria sia sulla sostenibilità degli investimenti legati all’intelligenza artificiale, due fattori che hanno contribuito alla recente debolezza del comparto tecnologico.
A complicare il quadro si aggiungono il petrolio, tornato sopra i 110 dollari al barile sul Brent, e le tensioni sul debito francese. La stagione delle trimestrali offre nel frattempo un sostegno alle Borse, ma mantiene elevata la selettività: sul tema AI, in particolare, l’attenzione si concentra sulla capacità di trasformare la crescita degli investimenti in risultati economici. Energia più cara, costo del capitale e aspettative sugli utili formano così un insieme di variabili capace di produrre reazioni anche brusche sui singoli titoli.
Per chi intende alleggerire l’esposizione direzionale, una possibile strada consiste nel rinunciare a una parte del potenziale rialzo dell’azionario in cambio di un margine più ampio rispetto ai livelli che condizionano il rimborso del capitale. È in questa logica che si inseriscono i certificati Low Barrier, con barriere particolarmente profonde, comprese tra il 20% e il 35% dei valori iniziali: soglie che corrispondono, rispettivamente, a ribassi dell’80% e del 65% dai livelli di riferimento.
Una distanza significativa, che va però letta correttamente. Anche all’interno di questo segmento occorre fare selezione. Una barriera al 30% su un paniere di società molto volatili non equivale alla stessa barriera applicata a sottostanti con caratteristiche più stabili. Contano la durata residua, il numero dei componenti, la loro volatilità e, nelle strutture worst of, la possibilità che sia un solo titolo a compromettere l’esito dell’investimento.
Se l’obiettivo è costruire una componente più prudente del portafoglio, la selezione qui proposta lascia quindi da parte il comparto tecnologico. Inserire titoli esposti alle oscillazioni delle aspettative su AI, semiconduttori e investimenti potrebbe infatti reintrodurre proprio quei fattori di rischio che si desidera attenuare. La cedola più generosa eventualmente offerta da questi panieri va letta anche come remunerazione del rischio assunto.
L’attenzione si sposta pertanto su strutture nelle quali la profondità della barriera si accompagni a una scelta coerente dei sottostanti.
Low Barrier sotto la lente
Il livello dei tassi di interesse sta contribuendo forse anche più della volatilitàa migliorare le condizioni economiche offerte dai certificati di investimento. In questo contesto continuano ad arrivare sul mercato strutture Low Barrier con barriere profonde e, in diversi casi, flussi cedolari potenziali a doppia cifra. Abbiamo confrontato una selezione di recenti emissioni di Citigroup, Barclays, Marex e UniCredit, partendo dai numeri per poi analizzare la composizione dei panieri.
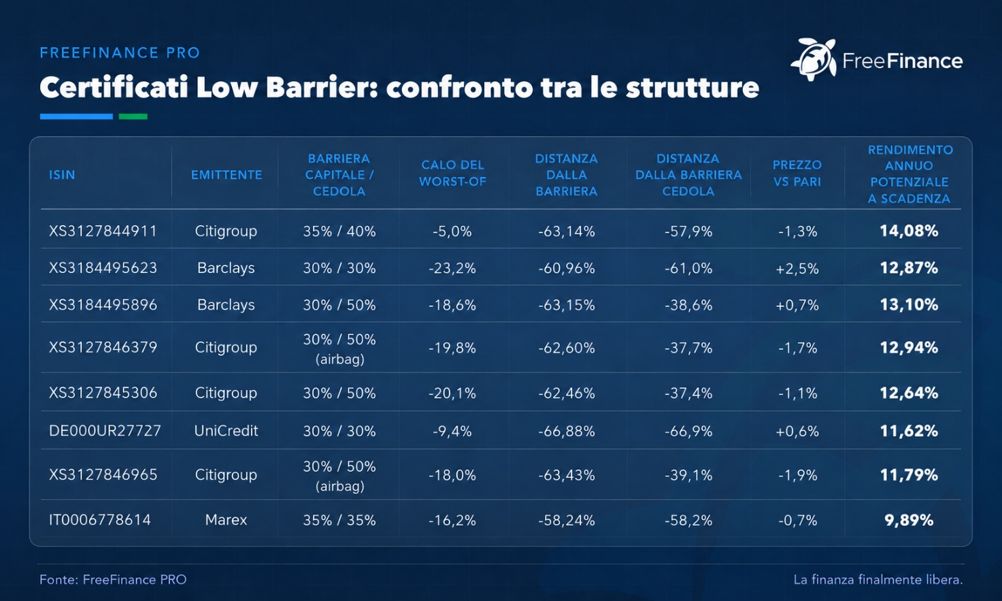
La tabella rappresenta il punto di partenza della selezione: i sottostanti sono stati inizialmente omessi per mettere a confronto solo i trade-off rischio/rendimento. Ai livelli utilizzati per l’analisi, la distanza dalla barriera capitale varia dal 58,24% del Marex al 66,88% dell’UniCredit. La distanza dalla barriera cedola può essere inferiore, quando il relativo trigger è posizionato più in alto. Il secondo filtro riguarda la composizione dei panieri, con la scelta di escludere il comparto tecnologico. È il caso, ad esempio, dell’UniCredit DE000UR277Z7, legato a Oracle, AMD, Intel e Infineon: la profondità della barriera va letta anche alla luce della composizione del basket worst of. Applicando questo criterio alla selezione restano il Citigroup XS3127844911 e il Marex IT0006778614. Il primo merita un approfondimento per la combinazione tra flusso cedolare, distanza dalle barriere e prezzo di acquisto.
Low barrier sul secondario: perché il focus sul Citigroup XS3127844911
Tra i certificati esaminati, con barriera capitale al 30-35%, il Citigroup XS3127844911 presenta il rendimento annuo potenziale lordo a scadenza più elevato, pari al 14,08% secondo i calcoli utilizzati per il confronto. È anche quello con la flessione del sottostante peggiore più contenuta, intorno al 5%, in tal senso anche uno dai buffer barriera più alti, e quota sotto la pari. Il rendimento indicato presuppone il pagamento di tutti i premi previsti e il rimborso integrale del nominale a scadenza; non costituisce un risultato garantito.
Tre numeri spiegano la scelta:
- Rendimento a scadenza. Il Citigroup raggiunge il 14,08% annuo potenziale lordo, contro il 13,10% del Barclays XS3184495896 e il 12,94% del Citigroup XS3127846379, i due prodotti successivi per rendimento nella selezione. Il premio mensile dell’1,13% corrisponde invece al 13,56% annuo sul nominale: il rendimento a scadenza considera anche il prezzo di ingresso, il rimborso e la distribuzione temporale dei flussi. I due indicatori vanno quindi tenuti distinti.
- Distanza dalla barriera cedola. I quattro certificati della tabella con trigger premio al 50% presentano una distanza da tale soglia di circa il 37-39%. Il Citigroup offre un margine di circa il 58%, quindi tra 19 e 21 punti percentuali in più. Il confronto riguarda il pagamento dei premi alle date di osservazione e non l’andamento del prezzo del certificato.
- Prezzo di ingresso. Barclays XS3184495623 e UniCredit DE000UR277Z7, che presentano a loro volta barriere profonde ma includono titoli tecnologici, quotano sopra la pari. In caso di rimborso a 1.000 euro, il sovrapprezzo pagato ridurrebbe il risultato complessivo, pur potendo essere compensato dai premi incassati. Il Citigroup si acquista invece, ai prezzi utilizzati nell’analisi, a 986,74 euro.
Lo sconto sul nominale non è un rendimento gratuito: il prezzo riflette le condizioni di mercato, il valore delle componenti opzionali e il rischio di credito dell’emittente. Consente però di acquistare sotto i 1.000 euro, con il sottostante peggiore ancora relativamente vicino al livello iniziale. Le barriere restano quelle fissate all’emissione: il prezzo inferiore non ripristina i livelli iniziali dei sottostanti.
Entrando nel dettaglio, il certificato è un Phoenix Memory Callable (Isin XS3127844911 ) di Citigroup su Banco BPM, UniCredit, Intesa Sanpaolo e Stellantis. La barriera capitale è fissata al 35% dei valori iniziali, mentre il trigger premio è al 40%. I premi potenziali sono pari all’1,13% mensile, ossia al 13,56% annuo lordo, e sono subordinati alla condizione prevista su tutti i sottostanti. L’effetto memoria consente di recuperare i premi non pagati se, a una successiva osservazione, la condizione torna soddisfatta. Il richiamo anticipato è discrezionale e non automatico: la facoltà dell’emittente e il relativo calendario sono disciplinati dalle condizioni definitive. Il prezzo di riferimento dell’analisi è 986,74 euro.
L’elemento distintivo del paniere è l’esposizione a tre banche italiane e a Stellantis, senza titoli tecnologici. Questa composizione elimina l’esposizione diretta al tema AI, ma conserva una concentrazione sul settore bancario e sul rischio Italia, oltre alla componente ciclica dell’automotive.
Nella selezione, gli altri panieri presentano invece esposizioni ricorrenti:
- Titoli legati ad AI e semiconduttori, come Nvidia, Super Micro Computer, ARM, AMD, Oracle e Intel, esposti alle revisioni delle aspettative su crescita, investimenti e redditività.
- STMicroelectronics e Stellantis insieme, presenti in coppia nei due Barclays e separatamente in altri due Citigroup.
- Società come Kering, Saipem e Amplifon, per le quali occorre valutare anche i fattori specifici di settore.
L’altro paniere che supera il filtro adottato è il Marex IT0006778614, composto da Banco Santander, UBS, BNP Paribas e Crédit Agricole. Il rendimento annuo potenziale lordo a scadenza è del 9,89%, contro il 14,08% del Citigroup: una differenza di 4,19 punti percentuali. Il Citigroup offre un premio mensile più elevato, pari all’1,13% contro lo 0,80%, e un sottostante peggiore meno distante dallo strike, circa -5% contro -16,2%. Il confronto non è però omogeneo sotto ogni profilo: il Marex ha un trigger premio al 35%, contro il 40% del Citigroup, e una scadenza diversa. Le strutture differiscono inoltre per il meccanismo di rimborso anticipato. Anche il rischio di credito va valutato sulla specifica entità emittente e sull’eventuale garante.
La correlazione merita una lettura a parte. A parità delle altre condizioni, una maggiore correlazione può ridurre il costo della componente worst of e attenuare il rischio di forti divergenze tra i sottostanti. Tre banche dello stesso sistema restano però esposte a shock comuni: la concentrazione settoriale non equivale a diversificazione e non elimina il rischio di ribassi simultanei.
Stellantis resta la componente del paniere più esposta alle dinamiche dell’automotive. Con uno strike di 3,987 euro, la barriera capitale al 35% corrisponde a circa 1,395 euro e il trigger premio al 40% a circa 1,595 euro. Sono soglie distanti dal valore iniziale, ma la loro profondità non consente da sola di concludere che il titolo sia sottovalutato o che ulteriori ribassi siano improbabili.
In conclusione
Il Citigroup XS3127844911 si distingue quindi, all’interno della selezione, per un rendimento annuo potenziale lordo a scadenza del 14,08%, il più elevato del gruppo, una distanza dal trigger premio vicina al 58% e un paniere privo di titoli tecnologici. Il premio resta pari all’1,13% mensile sul nominale, ossia al 13,56% annuo. Il recupero potenziale dello sconto di 13,26 euro, in caso di rimborso a 1.000 euro, è già considerato nel rendimento a scadenza e non va sommato nuovamente al 14,08%. La lettura più prudente richiede comunque di considerare insieme barriere, concentrazione bancaria, rischio Stellantis, durata e rischio emittente. La natura callable può accorciare il periodo di incasso dei premi e modificare il rendimento annualizzato effettivo, generando anche un rischio di reinvestimento. Le barriere profonde non impediscono oscillazioni del prezzo durante la vita del prodotto e non costituiscono una garanzia del capitale: se viene meno la condizione di protezione prevista, il rimborso può comportare perdite rilevanti.
A cura di Giovanni Picone
https://freefinance.biz/